
¿Llegó en el peor momento para Bolivia la guerra de Medio Oriente?
Sí. Bolivia ya enfrenta fragilidad en dólares, alta dependencia de la importación de carburantes y presión fiscal. Un shock externo como este agrava todos esos desequilibrios.
El país atraviesa una escasez de divisas que limita su capacidad para pagar importaciones. Si el petróleo sube por la guerra, Bolivia necesitará aún más dólares, lo que intensificará la presión cambiaria.
Además, el Estado mantiene una importante subvención a los combustibles. Con precios internacionales más elevados, el costo fiscal se dispara, amplía el déficit y reduce el margen para otras políticas.
Finalmente, la economía ya mostraba señales de desaceleración y vulnerabilidad. Este shock externo eleva costos, genera inflación e incertidumbre, y dificulta cualquier intento de recuperación.
Bolivia venía exhibiendo señales incipientes de estabilización, pero aún con vulnerabilidades estructurales:
• Reservas internacionales líquidas bajas (383 millones de dólares). • Escasez de divisas (dólar volátil e iliquidez en el sistema financiero). • Alta dependencia de importaciones de diésel y gasolina (9 de cada 10 litros de diésel se compran en el exterior). • Gasto público elevado e ineficiente (12 años consecutivos de déficit fiscal; el de 2025 cercano al 12 % del PIB).
En ese contexto, un shock externo como el conflicto en Medio Oriente:
• Rompe las expectativas de mejora económica. • Introduce incertidumbre global y regional. • Presiona variables clave: precio del petróleo, tipo de cambio, inflación y otras.
Conclusión técnica: No es que la economía estuviera “sana”, sino que se encontraba en un proceso frágil de ajuste. Por eso, un shock externo sí puede agravar la situación.
2. ¿Cómo afectaría a Bolivia la guerra en Medio Oriente?
Sí, indirectamente, pero de forma relevante. Aunque Bolivia no comercia directamente con esa región, el impacto llega a través del mercado global del petróleo.
El Medio Oriente concentra gran parte de la oferta mundial (países de la OPEP). Cualquier conflicto reduce o pone en riesgo esa oferta, eleva el precio internacional del crudo y genera posible recesión e inflación global.
Canales de transmisión hacia Bolivia:
a) Precio del petróleo: Si sube el barril (WTI), aumenta el costo de importación de crudo, diésel, gasolina y derivados (aceites, lubricantes, etc.).
b) Subvención fiscal: Bolivia subvenciona parcialmente los carburantes. Un precio internacional más alto implica mayor gasto estatal y mayor déficit público.
c) Dólares: Importaciones más caras generan mayor demanda de divisas y presión sobre el tipo de cambio, especialmente el paralelo. Esto agrava el desequilibrio cambiario y la iliquidez.
d) Inflación: Combustibles más caros encarecen transporte, alimentos y producción. Las cadenas de valor se elevan a nivel internacional y se replican en Bolivia.
e) Transporte y logística: Un diésel caro impacta en el transporte pesado, la agroindustria y la distribución de alimentos. Los costos locales suben y la inflación se acelera.
f) Sector productivo (agro, industria, minería): Mayores costos de energía y transporte reducen competitividad, comprimen márgenes y pueden provocar desaceleración o recesión.
g) Clima de inversión e incertidumbre: Los conflictos globales generan miedo en los mercados (como la caída de las bolsas). Esto se traduce en menor inversión y mayor cautela de empresarios locales y extranjeros.
En síntesis: Aunque la guerra esté lejos, el impacto económico sí llega vía precios internacionales, porque vivimos en una economía globalizada. Bolivia, como país subdesarrollado y tomador de precios, importa al menos el 70 % de lo que consume.
3. ¿A qué podría apelar Bolivia para amortiguar el impacto?
Se requiere una combinación de medidas de corto y mediano plazo:
Corto plazo (gestión de crisis) a) Coberturas petroleras (hedging), como hace México, para asegurar precios futuros. b) Optimizar subvenciones: reducir contrabando y mejorar focalización. c) Gestión de divisas: priorizar importaciones críticas (carburantes, alimentos y otras esenciales).
Mediano plazo (estructural) • Aumentar producción de gas y líquidos. • Nueva ley de inversiones y de hidrocarburos. • Reactivar exploración hidrocarburífera. • Transición energética: biocombustibles, electricidad, energías renovables. • Reducir dependencia del diésel importado mediante mayor producción local y refinerías.
Idea clave: Bolivia no puede controlar la guerra, pero sí puede reducir su vulnerabilidad externa.
4. ¿Cómo evitar la escalada de precios del combustible?
Hay que ser claros: evitar completamente la subida es casi imposible, pero sí se puede contener.
Herramientas disponibles:
- Subvención (lo que ya hace Bolivia) Actualmente se eliminó parcialmente. Para mantener o bajar los precios internos se necesitaría volver a un esquema de subvenciones total o parcial. Sin embargo, es fiscalmente costoso y se vuelve insostenible si el petróleo sube mucho.
- Ajuste gradual (política sensible) Subir precios de forma controlada para evitar un shock brusco. Requiere respaldo político y social.
- Control del contrabando Aunque se redujo tras la eliminación parcial de la subvención, podría reactivarse. Reducirlo equivale a “ahorrar” en subvención.
- Diversificación energética Etanol, biodiesel, gas natural vehicular (GNV), energía hidroeléctrica, eólica y otras.
- Eficiencia logística Mejorar almacenamiento y distribución para reducir costos internos.
Conclusión técnica: Si el petróleo sube fuerte, el Estado enfrenta una disyuntiva: sostener el subsidio (más déficit) o ajustar precios (costo social). No hay solución perfecta, solo una gestión inteligente del equilibrio.
5. ¿Dentro de cuánto tiempo la guerra afectará a la economía boliviana?
El impacto no es inmediato en todos los frentes; se transmite por etapas.
1. Corto plazo (1 a 4 semanas) Impacto inmediato en precios internacionales: sube el petróleo y el costo de compra de combustibles. En el país: aún no suben los precios internos, pero el Estado ya paga más por importar. Clave: el golpe comienza en las finanzas públicas, no en el bolsillo del ciudadano.
2. Corto-mediano plazo (1 a 3 meses) Impacto fiscal y cambiario: se encarece la factura de importación, aumenta el gasto en subvenciones, crece el déficit fiscal y la demanda de dólares. Presión sobre el tipo de cambio paralelo. Clave: aparece la tensión macroeconómica (fiscal y monetaria).
3. Mediano plazo (3 a 6 meses) Impacto en precios internos e inflación. Dependiendo de las decisiones del Gobierno:
- Escenario A (mantener subsidio): no suben combustibles directamente, pero aumenta el déficit y se deteriora la economía.
- Escenario B (ajuste parcial): suben combustibles y se trasladan costos a transporte, alimentos y servicios → inflación generalizada.
4. Mediano-largo plazo (6 a 12 meses) Impacto en actividad económica: mayores costos para empresas, menor consumo por pérdida de poder adquisitivo, desaceleración y riesgo de recesión leve si el shock es fuerte y prolongado.
Conclusión técnica: Bolivia no siente el impacto de golpe en precios, pero sí rápidamente en sus cuentas fiscales y en los dólares. Si el problema persiste, el efecto llega al ciudadano vía inflación y menor actividad económica.
Cierre general El conflicto en Medio Oriente es un típico shock externo negativo para economías importadoras de petróleo como Bolivia. Lo decisivo no es solo el evento, sino la debilidad interna previa: baja producción de hidrocarburos, alta dependencia de importaciones y fragilidad en divisas.
Por eso, más que la guerra en sí, el verdadero problema es la falta de resiliencia estructural de la economía boliviana.
La guerra sí golpea a Bolivia: no de forma directa, pero sí por el lado del petróleo, los combustibles, los dólares y los precios. Llega en un momento delicado, cuando el país ya arrastra debilidad fiscal, escasez de divisas y alta dependencia de carburantes importados.
Bolivia debe actuar con prudencia y rapidez: cuidar los dólares, asegurar el abastecimiento de carburantes y reducir gastos innecesarios. Al mismo tiempo, necesita avanzar en soluciones de fondo: aumentar la producción hidrocarburífera propia, frenar el contrabando y depender menos del petróleo importado.
La propuesta del Banco Central de Bolivia (BCB) de vender oro para obtener dólares es riesgosa y solo parcialmente viable. Puede servir para ganar tiempo, pero no es sostenible como salida principal mientras persistan la baja generación neta de divisas, la fuerte dependencia de importación de combustibles y la demanda reprimida de moneda extranjera en los bancos. En la práctica, significaría cambiar un activo estratégico de respaldo por liquidez temporal: ayuda unas semanas o meses, pero no recompone la confianza por sí sola.
Es una medida riesgosa no porque el oro sea “malo”, sino porque el problema de fondo de Bolivia no es solo de liquidez puntual, sino de escasez estructural de dólares. Al 6 de marzo de 2026, según datos del BCB, las Reservas Internacionales Netas alcanzaban 4.192,5 millones de dólares, de los cuales apenas 383,2 millones (9 %) eran divisas líquidas y 3.737,6 millones (89 %) eran oro. El respaldo en moneda dura sigue siendo muy bajo frente a la demanda potencial.
Además, el propio BCB solo habría devuelto alrededor de 48 millones de dólares a los ahorristas, una fracción mínima (2 %) del faltante en el sistema financiero. Vender oro puede dar oxígeno temporal, pero no resuelve la causa del ahogo. El objetivo es claro: usar el oro como fuente de liquidez cambiaria.
Aspectos positivos y negativos
Positivos: • Aumenta liquidez inmediata en dólares sin nueva deuda ni desembolsos externos. • Reduce momentáneamente la presión sobre el tipo de cambio paralelo y mejora la capacidad del BCB para atender pagos o retiros. • Convierte un activo menos líquido en uno más líquido, optimizando la operación de corto plazo (como permite la Ley 1503).
Negativos: • Debilita el principal activo externo de respaldo del país, ya que hoy el grueso de las reservas está en oro. • Puede generar una señal delicada: si el mercado percibe que se “quema” oro para sostener el tipo de cambio sin corregir el desequilibrio fiscal, comercial y energético, aumentará la desconfianza, bajará el riesgo país y presionará al alza el dólar paralelo. • Crea el riesgo de una solución transitoria: entra dólar una vez, pero la demanda continúa todos los días. Sin reformas de fondo, el problema reaparece.
En definitiva, esta propuesta del BCB muestra que se están buscando “parches” de corto plazo en lugar de soluciones estructurales que cambiarían todo el “neumático”. El desequilibrio cambiario y la baja liquidez en dólares no son solo un problema monetario, sino principalmente de origen fiscal: gasto público excesivo que generó más de una década de déficit, combinado con la caída de la economía primaria exportadora, sobre todo la hidrocarburífera.
Por lo tanto, para solucionar esto de manera efectiva y sostenible hay que apuntar a: a) Un programa integral de ingreso de divisas (exportaciones, inversiones y otros). b) Un ajuste fiscal y energético gradual pero creíble (reducir la sangría de divisas asociada a combustibles importados y al déficit público). c) Un mecanismo transparente de normalización cambiaria que recupere la confianza en el sistema financiero y cumpla lo prometido.
Para flexibilizar el dólar y devolver los ahorros en moneda extranjera se necesitan, al menos, más de 5.000 millones de dólares.


Sobre el autor


Acuerdo con el FMI: estabilización necesaria, pero de alto costo social
El programa del FMI busca estabilizar la economía boliviana. Propone ajuste fiscal, control monetario y un régimen cambiario más flexible. El objetivo es reducir el déficit, limitar el financiamiento del Banco Central al sector público, reconstruir las reservas y recuperar la sostenibilidad de la deuda. Para 2026 se fija un déficit del Sector Público No Financiero de hasta Bs. 46.800 millones. La meta de base monetaria es de Bs. 133.900 millones al cierre del año. El ajuste incluye eliminar subsidios, racionalizar el gasto, aumentar ingresos y aplicar reformas estructurales. Al mismo tiempo, protege a los sectores vulnerables con un piso de gasto social de Bs. 9.300 millones acumulados a diciembre de 2026. También mejora la focalización de las transferencias. La inflación se proyecta en 14% al cierre de 2026 y luego bajaría a un dígito. Las metas principales son claras. […]
Dólar en Bolivia: convergencia frágil y escasez estructural
El comportamiento del dólar oficial en 2026 no es una simple oscilación diaria. Marca un cambio de régimen. Hasta mediados de año la cotización se administraba en torno a Bs. 6,96. Con el paso al régimen flexible, el precio comenzó a acomodarse a las condiciones de mercado. Según el BCB, pasó de Bs. 9,86 a inicios de julio a niveles superiores a Bs. 12 en los primeros días de agosto. El máximo de esta fase fue Bs. 12,15 el 31 de julio; luego el boliviano se apreció hasta Bs. 11,52 el 21 de agosto. Al 31 de agosto el tipo de cambio se situaba en Bs. 11,92. El mercado dejó atrás un precio prácticamente fijo y pasó a uno dinámico. La corrección de agosto no debe leerse aún como estabilización definitiva, sino como un ajuste dentro de un mercado que […]
Bolivia baja su riesgo país: avance real, pero frágil
Durante enero-agosto de 2026, América Latina y el Caribe mostraron una clara segmentación. Según el EMBI de JP Morgan, al 13 de agosto los países de mayor riesgo fueron Venezuela (6.662 pb), Argentina (470 pb) y Ecuador (432 pb). En el extremo opuesto se ubicaron Uruguay (66 pb), Chile (89 pb) y Paraguay (106 pb). Venezuela sigue siendo el caso más crítico, pese a haber bajado desde más de 12.674 pb. La región mejoró su percepción de riesgo, pero con diferencias abismales: existe una América Latina de bajo riesgo y acceso normal a capitales, y otra donde persisten fuertes primas. El EMBI confirma que no basta mirar el bloque; hay que evaluar país por país. Bolivia ilustra esta dualidad. Su desempeño fue positivo en tendencia, pero insuficiente en nivel absoluto. Alcanzó un máximo de 688 pb y un mínimo de […]
Ley de Inversiones: un avance que no basta
El Gobierno ha presentado un Proyecto de Ley de Inversiones que busca reemplazar un esquema restrictivo por un régimen integral orientado a atraer, promover, proteger y facilitar inversiones nacionales y extranjeras. Sus objetivos son claros: diversificación productiva, industrialización, empleo, innovación y competitividad. Reconoce la libre empresa, la iniciativa privada, la libre competencia y la libertad de inversión y comercio. Propone una Autoridad Nacional de Inversiones, una Ventanilla Única digital que concentre trámites, incentivos tributarios y arancelarios de hasta 20 años, libertad para transferir dividendos y utilidades, conversión de moneda y arbitraje internacional conforme a tratados. También crea PRO-INVERSIÓN para la promoción externa y amplía el foco hacia logística, economía digital, inteligencia artificial, hidrógeno, energía solar y otros sectores, más allá de minería e hidrocarburos. Este marco es un avance. Sin embargo, la realidad de la inversión extranjera directa (IED) en […]
Dólar flexible: un mes de transparencia sin estabilidad
El primer mes del régimen de tipo de cambio oficial flexible arroja un balance mixto, con predominio de resultados negativos en el corto plazo. El principal logro fue reconocer una realidad que el mercado ya mostraba: el tipo de cambio fijo de Bs. 6,86 había dejado de reflejar la oferta y demanda reales de divisas. La flexibilidad redujo parcialmente la brecha con el mercado, mejoró la transparencia y disminuyó incentivos a la especulación. Sin embargo, la depreciación de Bs. 9,73 (29 de junio) a Bs. 11,80 (29 de julio) —cerca del 21 % en un mes— evidencia un persistente exceso de demanda frente a una oferta insuficiente. Comparado con el último fijo, el boliviano se devaluó 72 %. El régimen corrigió una distorsión administrativa, pero no los desequilibrios estructurales. La flexibilidad, por sí sola, no garantiza estabilidad. El valor de […]
La deuda externa boliviana: entre solvencia y vulnerabilidad de liquidez
La deuda pública es un instrumento clave para que un Estado financie inversiones, cubra déficits y enfrente emergencias. Sin embargo, deja de ser saludable cuando su crecimiento supera la capacidad de la economía para generar ingresos fiscales y divisas suficientes para atender su servicio. En el primer semestre de 2026, Bolivia vivió un escenario macroeconómico complejo: desaceleración económica, alta inflación, escasez de divisas, caída de exportaciones, déficit fiscal persistente, reducción de las Reservas Internacionales Netas (RIN) y restricciones cambiarias. En este contexto, el comportamiento de la deuda externa pública revela tanto las necesidades de financiamiento del Estado como la percepción de riesgo del país. Al cierre de junio de 2026, el saldo de la deuda externa pública de mediano y largo plazo alcanzó los USD 14.357,7 millones, con un aumento moderado de USD 193,4 millones (1,4%) respecto a diciembre de […]
Relacionado

Entre la protesta y sedición
Desde el punto de vista sindical y jurídico, la Central Obrera Boliviana (COB) no ha declarado una huelga general indefinida; por tanto, la paralización de labores que se ejecuta actualmente —a la par de un cuestionado bloqueo de caminos— constituye una acción ilegal. Básicamente, el sindicalismo es el «movimiento y sistema de organización que agrupa a los trabajadores en sindicatos para defender sus intereses económicos, laborales y sociales frente a los empleadores y el Estado». Como tal, está sujeto a normas consuetudinarias y positivas (escritas). Las normas consuetudinarias son aquellas que se aplican de manera repetida y continua hasta volverse ineludibles. Un ejemplo es la mecánica sindical de la huelga, que se aplica de manera escalonada. El procedimiento inicia con la identificación de demandas y su presentación ante el empleador o el Estado. Si este no responde, se anuncian medidas […]
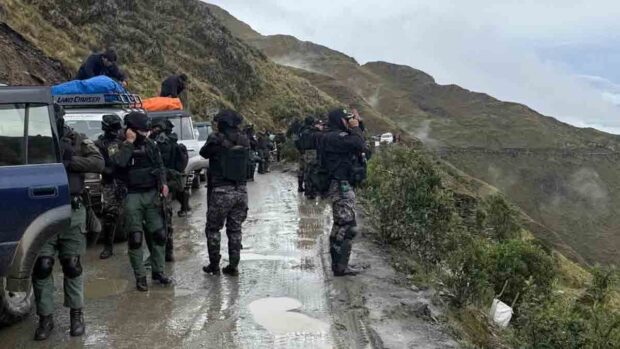
Emboscada armada en Sorata deja un policía herido
Una emboscada contra un contingente policial dejó un efectivo herido y obligó a suspender un operativo en el sector de Lipichi, en el municipio de Sorata. El hecho ocurrió cuando 350 uniformados avanzaban en caravana para restituir un derecho minero por orden de una autoridad administrativa. Según el comandante de la Policía Rural y Fronteriza, Dacar Tirado, los efectivos fueron sorprendidos por grupos irregulares que emplearon dinamita y armas de fuego, generando un enfrentamiento que obligó al repliegue para evitar mayores daños. Ataque armado frustra operativo El contingente policial fue interceptado mientras se dirigía a la zona de intervención. De acuerdo con el informe oficial, primero se registraron detonaciones de dinamita y luego disparos desde distintos puntos estratégicos. La operación, liderada por la instancia conocida como CAM, no pudo concretarse debido a la magnitud del ataque. La ofensiva provocó daños […]

Perú incauta 1,5 toneladas de cocaína en barco pesquero cerca de Ecuador
La Fiscalía de Perú confirmó la incautación de casi 1,5 toneladas de cocaína en un barco pesquero interceptado en aguas del Pacífico, cerca de la frontera con Ecuador. En la operación, realizada el miércoles, fueron detenidos cinco peruanos y dos extranjeros. La droga, de "alta pureza", estaba distribuida en 23 bultos con paquetes similares a ladrillos. La embarcación, identificada como Frank Junior, fue hallada a 175 millas (364 km) de la costa peruana, en una operación conjunta entre la policía antidrogas, la Marina de Guerra y la fiscalía. Operación coordinada contra el narcotráfico La incautación fue resultado de un trabajo de inteligencia iniciado en marzo, tras recibir información sobre el envío de un cargamento de droga al extranjero. El grupo policial Escorpión y la fiscal especial Kelinda Janampa lideraron la intervención. Perú es el segundo mayor productor mundial de cocaína, […]
Dionisia aprende técnicas de defensa personal para repeler a agresores
Junto a la adulta mayor, otras mujeres participaron del curso de defensa personal organizado por Unidad de Difusión y Capacitación de Seguridad Ciudadana de la Alcaldía de El Alto.
Rosario Rocha, la maestra jubilada que le dio continuidad a su vocación
Nuestra entrevistada, afirmó que el nombre de Boliviano-Croata se debe a una combinación de nacionalidades, el de ella, como boliviana, y el de su esposo, que era descendiente de croatas.

Sacaba busca consolidarse como la capital del tumbo de Bolivia
El municipio de Sacaba, ubicado en la provincia Chapare del departamento de Cochabamba, busca consolidarse como la capital del tumbo de Bolivia. Productores y autoridades municipales están trabajando arduamente, no sólo en mejorar la producción de fruta, sino también en su diversificación; es decir, elaborando helado, vino, licor, mermeladas, queques de tumbo y otros alimentos.

Sé el primero en dejar un comentario