


El acceso a información confiable sobre el historial financiero de los clientes se ha convertido en una herramienta clave para reducir riesgos en la otorgación de créditos. Empresas de distintos sectores —no solo entidades financieras— están dejando atrás los llamados “créditos a ciegas” gracias al uso de reportes crediticios como los que ofrece Infocred, Buró de Información.
La falta de información sobre la solvencia de los clientes era una de las principales causas de mora. Hoy, con reportes que incluyen historial de pagos, nivel de endeudamiento y procesos judiciales, las decisiones sobre créditos o ventas a plazos son mucho más precisas. El resultado: menor riesgo para las empresas y mayor acceso al crédito para los buenos pagadores.
“El Buró tiene un valor agregado que es el score, indicador que evalúa el riesgo crediticio de una persona o empresa”, señala Ricardo Zeballos, Gerente de Riesgos de Infocred. Este puntaje, que suele oscilar entre los 300 y 850 puntos, resume el perfil financiero del solicitante y permite determinar la probabilidad de impago. Una calificación alta no solo acelera la aprobación de créditos, sino que también permite acceder a mejores condiciones.
Zeballos explica que un score de 711, por ejemplo, refleja un riesgo bajo de atraso en los pagos, lo que permite a negocios como tiendas de electrodomésticos o concesionarios ajustar tasas, plazos y beneficios según el perfil del cliente. Incluso sectores como el educativo o la construcción ya utilizan estos informes para definir políticas de financiamiento más seguras.
Infocred procesa más de cinco millones de reportes al año, en su mayoría para bancos, cooperativas y entidades de desarrollo. Sin embargo, cada vez más empresas de sectores no regulados están incorporando estos datos en sus procesos. Para muchas, se ha convertido en una práctica estándar para protegerse de pérdidas.
Además del score, los reportes incluyen información sobre antecedentes judiciales, otro factor clave para evaluar el riesgo. Esta transparencia permite decisiones más informadas tanto para empresas como para consumidores, fomentando una cultura financiera basada en evidencia.
“Hoy ya no se trata solo de tener acceso al crédito, sino de hacerlo de forma responsable. La educación financiera sobre el uso de esta información es fundamental para cerrar brechas y tomar mejores decisiones”, concluye Julio De Bonadona, Gerente General de Infocred.
En un contexto donde el control del riesgo es esencial, la información crediticia está redefiniendo las reglas del juego.


Sobre el autor
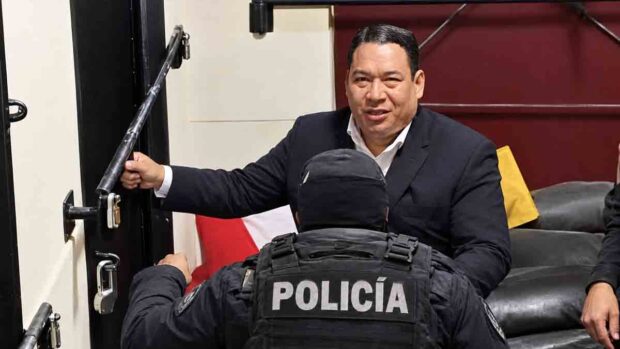
Juez dispone prisión preventiva para Mariaca, Zeballos, Irusta y Aparicio
Un juez ordenó este sábado la prisión preventiva de Róger Mariaca, Alberto Zeballos, Martín Irusta y Rubén Aparicio, investigados por presuntos vínculos con una estructura de protección al narcotráfico relacionada con Sebastián Marset. Mariaca será recluido en Cantumarca, Potosí; Zeballos, en El Abra, Cochabamba; Irusta, en Patacamaya, La Paz; y Aparicio, en Chonchocoro, La Paz. La audiencia cautelar se extendió por más de 14 horas y concluyó después de las 05:00. Decisión judicial La resolución también rechazó el pedido de Mariaca para ser sometido a un juicio de responsabilidades. El juez determinó que los delitos investigados corresponden a la justicia ordinaria y consideró que no se acreditó que fueran cometidos en el ejercicio de funciones públicas. La defensa había cuestionado la competencia de la justicia ordinaria debido al anterior cargo de Mariaca como fiscal general. El juzgador citó la Ley […]
Caso Mariaca será remitido a Santa Cruz tras decisión judicial
La justicia determinó trasladar el caso Mariaca a Santa Cruz al declarar procedente una excepción de incompetencia territorial planteada por la defensa. La decisión fue informada por el abogado Jerjes Justiniano, aunque el Ministerio Público presentó una apelación durante la audiencia cautelar. El juez quinto de Instrucción Penal, Anticorrupción y Contra la Violencia hacia las Mujeres de La Paz, Juan Carlos Montalbán, resolvió a favor del recurso presentado por los abogados de Roger Mariaca, Alberto Zeballos y Martín Irusta. La determinación implica que el proceso deje la jurisdicción paceña y sea conocido en Santa Cruz. No obstante, la definición aún enfrenta la impugnación formulada por la Fiscalía. Apelación mantiene abierto el trámite judicial Justiniano señaló que la resolución fue emitida en el marco de la audiencia de medidas cautelares. En ese mismo acto, el Ministerio Público recurrió la decisión judicial […]
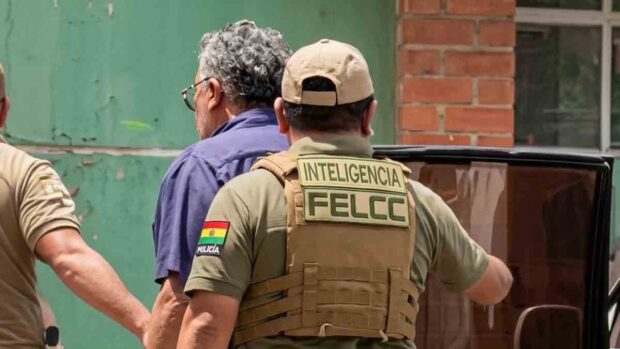
Liberan a Montaño tras declarar por usurpación de funciones
Luis Montaño quedó en libertad luego de prestar declaración ante la Dirección Especial de Lucha Contra la Corrupción (Delcc) dentro de una investigación por presunta usurpación de funciones. La decisión se produce después de que se presentara públicamente como fiscal general interino tras la aprehensión de Roger Mariaca. La Fiscalía informó que las investigaciones continúan, pese a que Montaño no permanecerá detenido mientras avanza el proceso. Montaño acudió este sábado de manera voluntaria a declarar ante la Delcc. La presentación ocurrió después de conocerse versiones sobre una orden de aprehensión en su contra. Investigación por usurpación de funciones La Unidad Anticorrupción de la Fiscalía tomó declaración a Montaño en calidad de investigado. El caso se originó por una denuncia presentada por el Ejecutivo por el presunto delito de usurpación de funciones. La determinación fiscal establece que el investigado continuará en […]
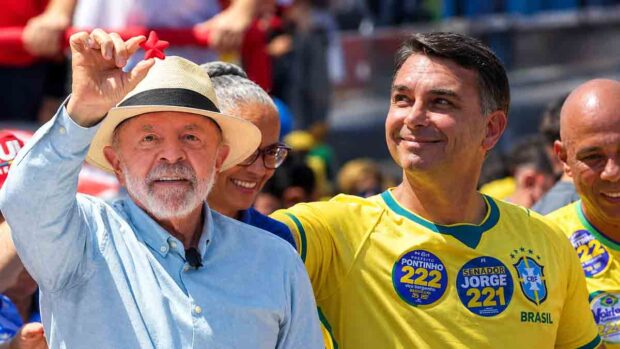
Lula y Bolsonaro cierran campaña antes de ajustadas elecciones en Brasil
Lula da Silva y Flávio Bolsonaro cierran este sábado sus campañas con caravanas y recorridos en motocicleta, antes de unas elecciones presidenciales que, según las encuestas, apuntan a una segunda vuelta. El mandatario brasileño, que busca un cuarto periodo en el poder, encabezará el cierre de su campaña en São Paulo ante una multitud reunida cerca de la Avenida Paulista. Flávio Bolsonaro, de 45 años, recorrerá parte del interior paulista en motocicleta y luego llevará su caravana a Río de Janeiro. La votación se desarrolla en un escenario estrecho y ninguno de los candidatos reúne, según los sondeos citados en el texto fuente, el respaldo necesario para ganar en primera vuelta. De concretarse, Lula y Flávio Bolsonaro volverían a enfrentarse el 25 de octubre. Campaña a las calles Lula recorrerá una vía próxima a la Avenida Paulista, donde simpatizantes del […]
José Urioste anticipa cambios en la Fiscalía y en la carrera fiscal
José Armando Urioste, que asumirá desde el lunes como fiscal general interino, anunció una reestructuración del Ministerio Público y una revisión de los mecanismos de designación de fiscales, con el objetivo de priorizar los méritos profesionales y reducir la influencia de relaciones personales. Su gestión tendrá una duración de 90 días, después de que la Asamblea Legislativa eligiera a Urioste tras varias votaciones y con más de dos tercios de respaldo. El nuevo fiscal reemplaza a Roger Mariaca, suspendido definitivamente y bajo investigación por presuntos delitos relacionados con tráfico de sustancias controladas y organización criminal. Reforma institucional Urioste comenzará revisando la estructura de la Fiscalía General en Sucre y posteriormente analizará el funcionamiento de las fiscalías departamentales. Su planteamiento apunta a una mayor institucionalización de la entidad. El fiscal interino vinculó esa reforma con las denuncias de corrupción que afectan […]
Luis Montaño es aprehendido en Santa Cruz tras proclamarse fiscal general interino
Luis Montaño fue aprehendido este sábado en Santa Cruz después de presentarse voluntariamente en la Felcc, tras proclamarse fiscal general interino luego de la aprehensión de Roger Mariaca. La Unidad de Anticorrupción de la Fiscalía informó que Montaño se presentó ante la Fuerza Especial de Lucha Contra el Crimen y posteriormente fue trasladado a celdas de esa unidad policial. El Gobierno lo desconoció Montaño se presentó el jueves 1 de octubre como fiscal general interino durante una conferencia en Santa Cruz. Para sustentar su posición, citó la Ley 260 del Ministerio Público y dijo ser el fiscal más antiguo de la institución. El Gobierno rechazó esa designación ese mismo día. El vocero José Luis Gálvez anunció después que Montaño sería aprehendido por “usurpar funciones”. Urioste asume el cargo La Asamblea Legislativa Plurinacional designó este sábado a José Armando Urioste Viera […]
Relacionado
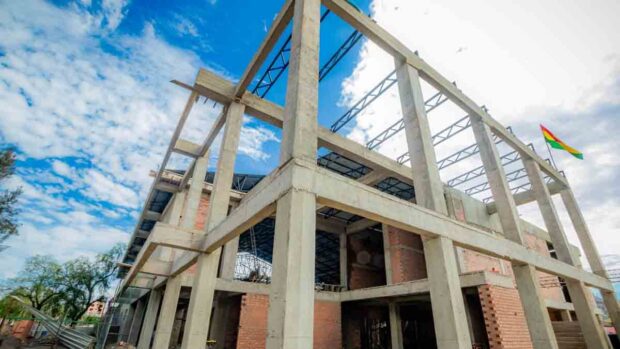
Auditorio Fexco entra en su etapa final con más del 78% de avance
El Auditorio Fexco supera el 78% de avance y tiene prevista su conclusión para fines de noviembre, informó el alcalde de Cochabamba, Manfred Reyes Villa. La infraestructura ampliará la capacidad del Recinto Ferial Alalay para congresos, seminarios y encuentros especializados. Los trabajos pendientes incluyen el vaciado de hormigón y otros detalles de terminación. La Alcaldía prevé completar la obra en aproximadamente 60 días. El proyecto demanda una inversión de Bs 20.154.926,84 y contempla una superficie de intervención de 3.135,30 metros cuadrados. Tendrá capacidad para 1.150 personas, con una sala principal para 950 asistentes y otra para 200. Auditorio Fexco ampliará la oferta para eventos La infraestructura incorporará aislamiento acústico, climatización y un escenario profesional. También tendrá espacios para artistas, servicios sanitarios, área gastronómica, hall principal y antesala. Reyes Villa señaló que el espacio permitirá organizar conferencias magistrales y seminarios con […]
JH Safe presentará su nueva App y ampliará oficinas en Bolivia
JH Safe aprovechará su segunda participación consecutiva en Expocruz para lanzar una nueva aplicación y anunciar la expansión de su red de oficinas en Bolivia, como parte de una estrategia orientada a fortalecer su presencia en el mercado y ampliar la atención a empresas vinculadas al comercio internacional. La firma, especializada en soluciones financieras para operaciones internacionales y activos digitales, llegará a la feria en una etapa de crecimiento respaldada por su presencia en Bolivia, Perú, Estados Unidos y Emiratos Árabes Unidos. Sus servicios permiten gestionar operaciones con alcance en más de 190 países y están dirigidos a importadores, exportadores, inversionistas y compañías relacionadas con el comercio exterior. Desde el inicio de sus actividades, la empresa ha procesado más de 25.000 operaciones y gestionado más de 350 millones de dólares. Su modelo incorpora pagos internacionales mediante la red SWIFT y […]
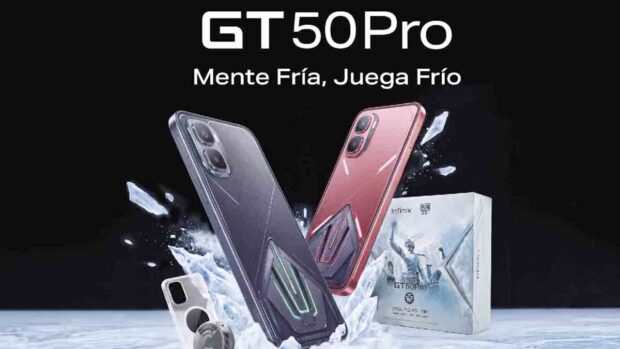
Infinix GT 50 Pro llega a Bolivia con refrigeración líquida visible
INFINIX presentó en Bolivia el GT 50 Pro, un teléfono orientado al segmento gamer que incorpora un sistema de refrigeración líquida visible y soporte para hasta 144 cuadros por segundo en videojuegos móviles, con el objetivo de mantener un rendimiento estable durante sesiones prolongadas. El nuevo dispositivo integra un sistema HydroFlow con líquido refrigerante real y una cámara de vapor de gran tamaño para gestionar la temperatura interna. La tecnología busca evitar pérdidas de rendimiento asociadas al calentamiento del equipo durante el uso intensivo. El fabricante también incorporó gatillos físicos sensibles a la presión en los laterales del teléfono. Estos controles permiten asignar distintas acciones según la intensidad del toque y pueden utilizarse tanto en videojuegos como en funciones de cámara. Infinix GT 50 Pro apuesta por el alto rendimiento El equipo funciona con el procesador MediaTek Dimensity 8400 Ultimate, […]
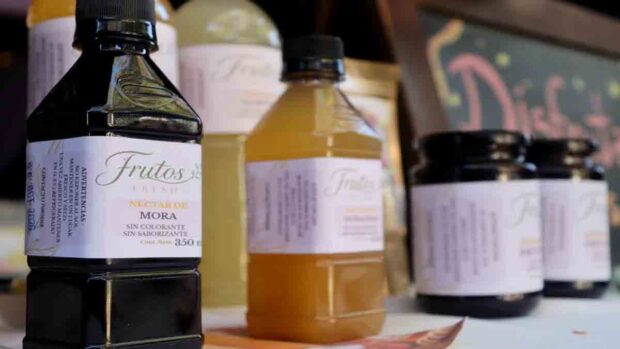
Sacaba impulsa emprendimientos con la marca “Hecho en Sacaba”
La Feria Multisectorial Feremype reúne en Sacaba a productores y emprendedores de distintos rubros. La actividad busca promover la producción local y consolidar la marca “Hecho en Sacaba”. La feria se desarrolla este 21 y 22 de septiembre, desde las 08:30. El encuentro tiene lugar en la calle Monseñor Alcocer, entre la Plaza Principal 6 de Agosto y la calle Ayacucho. Participan emprendimientos de artesanía, cuero, textiles, metalmecánica y transformación de alimentos. También están presentes productores de madera y servicios de corte y pintado de uñas, entre otros sectores. La Feria Feremype promueve la producción local La secretaria general de Fedemype, Sandra Macías, destacó la participación de la micro y pequeña empresa. Además, resaltó la coordinación con el municipio para desarrollar la feria durante dos jornadas. Por su parte, la emprendedora María René Espinoza invitó a la población a visitar […]
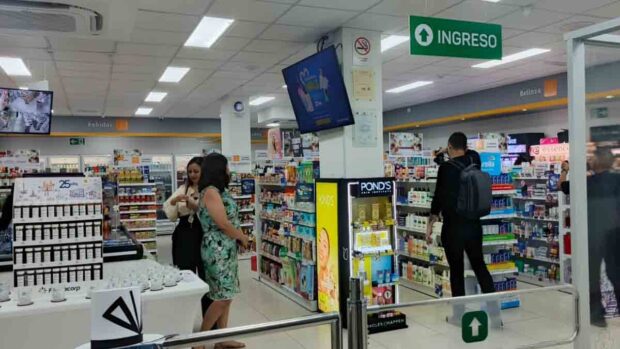
Farmacorp cumple 25 años y consolida su presencia en Cochabamba
Farmacorp conmemora 25 años de presencia en Cochabamba, donde abrió en 2001 su primera sucursal bajo esa marca. La compañía celebra el aniversario con 38 puntos de atención en el departamento y más de 200 a escala nacional. La celebración reunió a autoridades, representantes institucionales, aliados, colaboradores, medios e invitados. Durante el acto, el Gobierno Autónomo Municipal de Cochabamba entregó a Farmacorp una Medalla Meritoria por su trayectoria y aporte a la ciudad. La Federación de Entidades Empresariales Privadas de Cochabamba (FEPC) y la Cámara de Industria, Comercio y Servicios de Cochabamba (ICAM) también otorgaron reconocimientos a la empresa por sus 25 años en el departamento. Farmacorp y su vínculo con Cochabamba La llegada de la cadena a Cochabamba ocurrió en diciembre de 2001, un año después de la creación de Farmacorp. La empresa surgió de la unión de Farmacia […]
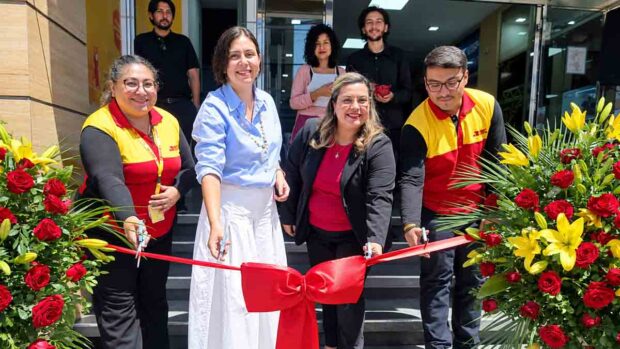
DHL Express abre su tercera tienda en Cochabamba
DHL Express inauguró una tercera tienda en Cochabamba dentro de su Plan de Expansión de Puntos de Venta 2026, con el objetivo de acercar servicios de envío internacional a empresas, emprendedores y particulares, en una ciudad que registra una creciente actividad productiva y comercial. La nueva sucursal amplía el acceso a soluciones logísticas para operaciones de importación y exportación, además del envío y recepción de productos, equipos, repuestos, muestras e insumos desde distintos mercados internacionales. La compañía busca responder a la demanda de actores económicos que requieren conexiones más ágiles con clientes, proveedores y socios comerciales fuera del país. DHL Express amplía opciones La apertura fortalece la presencia de DHL Express en Cochabamba y ofrece una alternativa para que empresas y emprendimientos amplíen su alcance comercial mediante el acceso a mercados internacionales. La red global de la empresa, presente en […]

Sé el primero en dejar un comentario