

La economía boliviana ya opera bajo una devaluación de facto y podría enfrentar un ajuste cambiario formal en el corto plazo. El economista Fernando Romero considera probable que el Gobierno avance hacia una devaluación oficial en los próximos seis meses, presionado por la brecha entre el dólar oficial y el paralelo.
Según su análisis, aunque el tipo de cambio oficial se mantiene en Bs 6,96, el mercado usa valores mucho más altos. Esta diferencia refleja, a su juicio, el agotamiento práctico del esquema de tipo de cambio fijo vigente en Bolivia.
Una brecha cambiaria que ya marca el mercado
Romero explica que el dólar paralelo cotiza alrededor de un 37% por encima del valor fijado por el Banco Central de Bolivia (BCB). Este desfase, sostiene, demuestra que el mercado dejó de reconocer el tipo de cambio oficial como referencia real.
Para el analista, la economía boliviana atraviesa más de dos años de devaluación encubierta. En ese periodo, empresas y familias ajustaron precios y decisiones con base en un dólar más caro que el oficial.
Seis meses, el escenario más probable
El economista estima que una devaluación “ideal” podría ejecutarse en un plazo de hasta 18 meses. Sin embargo, advierte que las actuales presiones macroeconómicas reducen ese margen.
“Lo más probable es que ocurra en los próximos seis meses”, señala Romero, según declaraciones recogidas en su análisis. La falta de divisas y la persistencia de la brecha cambiaria aceleran ese escenario.
Bandas cambiarias como opción de ajuste
Romero plantea que el Gobierno podría optar por un sistema de bandas cambiarias. En ese esquema, el dólar oficial oscilaría entre Bs 9 y Bs 10.
Este mecanismo permitiría acercar el tipo de cambio oficial a la realidad del mercado. También ayudaría a reducir distorsiones acumuladas en precios y contratos. No obstante, tendría un impacto directo en el costo de vida.
El rol crítico de las reservas internacionales
Uno de los principales obstáculos para una devaluación ordenada es el nivel de reservas. Romero calcula que Bolivia necesitaría entre $us 2.500 millones y $us 4.500 millones en reservas líquidas.
Actualmente, el BCB no cuenta con ese respaldo, advierte el economista. La mayor parte de las Reservas Internacionales Netas está compuesta por oro. Solo una fracción corresponde a divisas de rápida disponibilidad.
Riesgos sociales y políticos del ajuste
Romero subraya que una devaluación oficial es técnicamente posible. Sin embargo, la califica como un proceso de alto riesgo económico, social y político si se aplica sin medidas de protección.
Entre las acciones necesarias menciona ajustes salariales, protección a pensionados y políticas para contener la inflación. Sin estos elementos, el ajuste podría deteriorar aún más el poder adquisitivo.
“El dólar barato ya no existe”
Para el analista, el problema no es solo devaluar, sino hacerlo sin un plan integral. “El dólar barato ya no existe, pero los salarios siguen siéndolo”, advierte.
Romero concluye que una devaluación sin respaldo trasladaría el costo del ajuste a trabajadores, jubilados y familias. En ese escenario, incluso el dólar paralelo podría encarecerse aún más.

Sobre el autor
TED inhabilita a Rocío Molina y la aparta de la carrera por la Alcaldía de Cochabamba
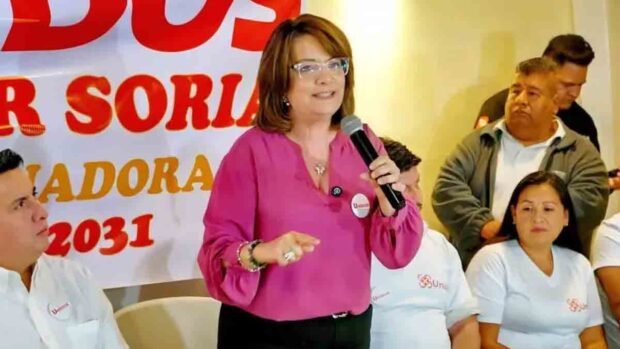
La Sala Plena del Tribunal Electoral Departamental (TED) de Cochabamba aprobó la demanda de inhabilitación presentada contra Rocío Molina, candidata a la Alcaldía de Cochabamba por la organización política Unidos. La decisión la excluye de la contienda municipal tras determinar que no cumplió con los requisitos de residencia exigidos por la normativa electoral. La resolución surge a raíz de la acción interpuesta por Diego Sandoval. El TED concluyó que Molina no acreditó el tiempo de residencia requerido para postular al cargo de alcaldesa del Gobierno Autónomo Municipal de Cochabamba, lo que activó su apartamiento del proceso electoral una vez que el fallo quede ejecutoriado. TED de Cochabamba aprueba demanda de inhabilitación La Sala Plena del Tribunal Electoral Departamental analizó la demanda presentada contra la candidata de Unidos y resolvió declararla procedente. Según el documento oficial, el tribunal verificó que la […]

Expresidente Jair Bolsonaro ingresa a terapia intensiva por bronconeumonía
El expresidente de Brasil, Jair Bolsonaro, ingresó este viernes en terapia intensiva tras desarrollar una bronconeumonía mientras cumple una condena de 27 años de prisión. Los médicos lo trasladaron a un hospital en Brasilia después de que presentara un deterioro en su estado de salud dentro del centro penitenciario. Bolsonaro, de 70 años, mostró síntomas respiratorios graves y fiebre alta, según el parte médico difundido por su esposa Michelle Bolsonaro. Los especialistas iniciaron tratamiento inmediato para estabilizarlo y tratar la infección pulmonar. Médicos detectan bronconeumonía bacteriana bilateral El hospital informó que Bolsonaro padece una “bronconeumonía bacteriana bilateral”. Los médicos iniciaron un tratamiento con antibióticos por vía intravenosa para combatir la infección. El informe médico detalla que el exmandatario llegó con fiebre alta, caída en la saturación de oxígeno, sudoración intensa y escalofríos. Estos síntomas obligaron a su traslado urgente desde […]
Juez concede detención domiciliaria a Jhonny Fernández
La Justicia revocó este viernes la detención preventiva del alcalde de Santa Cruz, Jhonny Fernández, quien permanecía recluido cerca de 14 días en el penal de Centro de Rehabilitación Santa Cruz (Palmasola). En su lugar, la autoridad judicial dispuso detención domiciliaria, arraigo y el pago de una fianza de 500.000 bolivianos. Además, el fallo permite al burgomaestre continuar ejerciendo sus funciones al frente de la Alcaldía cruceña mientras avanza la investigación del denominado caso “pavimento fantasma”. La decisión se produjo tras una audiencia de apelación en la que la defensa presentó argumentos para desvirtuar los riesgos procesales inicialmente señalados. Medidas sustitutivas tras 14 días en Palmasola La resolución judicial establece varias medidas sustitutivas a la detención preventiva. Entre ellas figuran arresto domiciliario, arraigo, una fianza económica de medio millón de bolivianos y la autorización para que Fernández cumpla con sus […]

Trump aconseja a Machado no volver a Venezuela por motivos de seguridad
El presidente de Estados Unidos, Donald Trump, recomendó a la líder opositora venezolana María Corina Machado posponer su regreso a Venezuela por motivos de seguridad. El consejo se produjo durante una reunión privada en la Casa Blanca que se extendió por casi dos horas, según reveló el diario The New York Times. El encuentro ocurrió hace aproximadamente una semana y contó también con la presencia del secretario de Estado estadounidense, Marco Rubio. De acuerdo con fuentes citadas por el periódico, Trump advirtió que la situación política venezolana es “volátil” y sugirió que Machado retrase su retorno al país. Según el reporte del Times, la reunión se desarrolló durante un desayuno oficial en Washington. En ese contexto, Trump transmitió a Machado su preocupación por el escenario político y de seguridad en Venezuela. Mensaje reiterado desde el Gobierno de EE.UU. Fuentes citadas […]

Petro destaca captura de Marset: “Lo hicieron los bolivianos”
El presidente de Gustavo Petro afirmó que la captura del narcotraficante uruguayo Sebastián Enrique Marset Cabrera fue ejecutada por fuerzas de seguridad bolivianas, pese a que en Colombia existía una orden para detenerlo. El mandatario hizo la declaración este viernes a través de su cuenta en la red social X. En el mensaje, Petro reconoció que las autoridades de su país no lograron concretar la captura, mientras que Bolivia sí ejecutó el operativo. Petro destaca el operativo de Bolivia En su publicación, Petro se refirió directamente al resultado del operativo que permitió la detención de Marset. “En Colombia no lo capturaron, a pesar de mi orden (…) pero sí lo hicieron los bolivianos”, escribió el presidente colombiano. El jefe de Estado resaltó así el trabajo de las fuerzas de seguridad de Bolivia en la captura de quien calificó como un […]
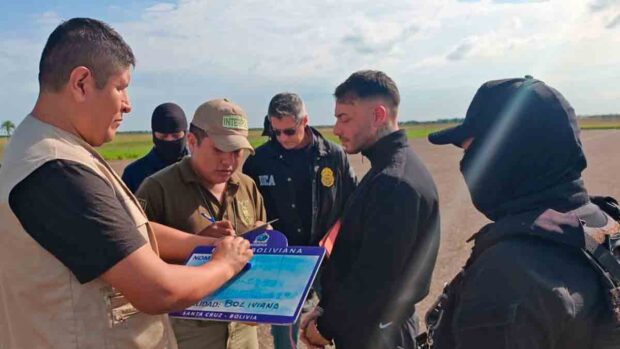
EEUU agradece a Rodrigo Paz por captura de Sebastián Marset
Estados Unidos confirmó este viernes la captura del narcotraficante uruguayo Sebastián Marset en Bolivia. Además, el gobierno estadounidense agradeció al presidente Rodrigo Paz por el operativo policial que permitió su detención. La Oficina de Asuntos Internacionales de Narcóticos y Aplicación de la Ley (INL) del Departamento de Estado destacó la cooperación entre ambos países. Según la entidad, la detención marca un avance importante en la lucha regional contra el narcotráfico. Departamento de Estado destaca liderazgo de Paz La INL publicó un mensaje en su cuenta oficial en X tras confirmarse la captura. En la publicación afirmó que el “reinado de terror y caos” atribuido a Marset llegó a su fin. Además, la oficina agradeció el liderazgo del presidente Paz. También resaltó el fortalecimiento de la cooperación policial entre Estados Unidos y Bolivia. “Gracias al liderazgo del presidente Rodrigo Paz y […]
Relacionado
Director de la ANH presenta su renuncia irrevocable
El director ejecutivo a.i. de la ANH, Jorge Luis Gumucio Camargo, presentó su renuncia irrevocable al cargo por razones personales, mediante una carta dirigida al presidente Rodrigo Paz Pereira. La decisión fue comunicada el 14 de septiembre, apenas 12 días después de que Gumucio asumiera la dirección de la Agencia Nacional de Hidrocarburos, en el marco del proceso de intervención y reestructuración de la entidad. En la carta, el funcionario agradeció al mandatario por la confianza depositada para asumir la conducción de la entidad reguladora del sector hidrocarburífero. También expresó su compromiso con el desarrollo de esa área y deseó éxito a la gestión estatal. Renuncia por motivos personales Gumucio señaló que su salida responde exclusivamente a motivos personales. Además, manifestó su disposición para facilitar una transición ordenada y entregar la documentación e información correspondiente a su gestión. El funcionario […]
Eliminan aranceles e IVA para importar insumos y maquinaria
El Gobierno eliminó los aranceles de importación y el IVA para insumos y maquinaria destinados a la producción, con el objetivo de reducir costos y facilitar la inversión en Bolivia. La medida forma parte de un paquete aprobado por el gabinete de ministros y fue anunciada por el vocero presidencial José Luis Gálvez. La reglamentación corresponde a la Ley 1755. Bienes destinados a producir La disposición incluye semillas, material genético, drones, accesorios, herramientas, equipos, bienes de capital y plantas industriales. Los beneficios alcanzan a los sectores agropecuario, industrial, construcción, transporte y minería, que utilizan estos bienes para desarrollar sus actividades. El Gobierno busca reducir las cargas que encarecen la inversión productiva y facilitar que las empresas incorporen tecnología y amplíen su capacidad. “Estamos quitando impuestos a lo que Bolivia necesita para producir, invertir y generar empleos”, afirmó Gálvez durante una […]
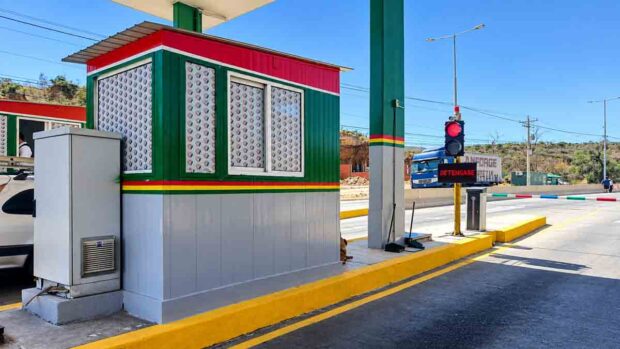
Vías Bolivia anuncia telepeaje para 25 estaciones de la Ruta 4
Vías Bolivia anunció la implementación del telepeaje en 25 estaciones del corredor bioceánico, como parte de una nueva etapa institucional presentada este martes en Cochabamba junto con la renovación de su imagen. La primera fase del sistema se aplicará en la Ruta 4 y permitirá a los usuarios atravesar las estaciones sin detenerse, con el objetivo de reducir los tiempos de espera y mejorar la fluidez vehicular. La tecnología también permitirá digitalizar la recaudación y establecer un monitoreo permanente y seguro de las operaciones, una medida que Vías Bolivia vincula con el fortalecimiento de la transparencia institucional. Agilizar el tránsito La implementación está prevista para la gestión 2026 y contempla inicialmente 25 estaciones de peaje en el corredor bioceánico. El sistema está destinado tanto a transportistas como a conductores particulares. Vías Bolivia plantea que el paso sin detención permitirá optimizar […]
Gobierno alista un plan para eliminar la subvención a los combustibles en 2027
El presidente Rodrigo Paz reveló este martes que su Gobierno trabaja en un plan para eliminar la subvención a los combustibles y brindar asistencia a los sectores vulnerables. La medida forma parte de un compromiso con el FMI para retirar la subvención estatal en 2027. El mandatario hizo el anuncio durante el acto de conclusión del pozo hidrocarburífero Montecristo, en Okinawa Uno, Santa Cruz. Allí planteó destinar recursos públicos a obras consideradas prioritarias en lugar de mantener el gasto destinado a los carburantes. Paz plantea asistencia Paz señaló que la eliminación del beneficio deberá contemplar mecanismos de asistencia para quienes tengan mayores dificultades ante el cambio. “Estamos trabajando en ello porque (es) el subsidio o el futuro”, afirmó el mandatario, quien defendió tomar decisiones de manera gradual. La propuesta también fue respaldada públicamente por el gobernador de Santa Cruz, Juan […]

Desde este martes devuelven depósitos de hasta $us 8.000 a ahorristas
El Banco Central de Bolivia (BCB) habilita desde este martes la devolución de depósitos de entre $us 5.001 y $us 8.000 a personas naturales, dentro de la tercera fase del cronograma. La solicitud debe gestionarse mediante las entidades financieras correspondientes, de acuerdo con las condiciones establecidas para los ahorristas comprendidos en ese rango. La primera etapa comenzó el 15 de julio, cuando se habilitaron devoluciones para depósitos de entre $us 1.001 y $us 3.000. El 14 de agosto se incorporó el rango de $us 3.001 a $us 5.000. Cronograma de devolución La siguiente ampliación está prevista para el 15 de octubre, cuando podrán solicitarse devoluciones de depósitos entre $us 8.001 y $us 10.000. El 16 de noviembre se habilitará el tramo de $us 10.001 a $us 15.000, seguido por el rango de $us 15.001 a $us 20.000, previsto para el […]

Aumentan a Bs 6.000 millones el fondo para subvencionar combustibles
El Gobierno de Rodrigo Paz elevó a Bs 6.000 millones el fondo para financiar la diferencia en la compra de combustibles, ante el aumento de los precios internacionales del petróleo. El monto, administrado con recursos del Tesoro General de la Nación (TGN), fue ampliado mediante el Decreto Supremo 5705, aprobado el lunes por el gabinete de ministros. Los recursos serán destinados a YPFB para garantizar el abastecimiento de combustibles en el país. La decisión triplica el fondo establecido en agosto, cuando pasó de Bs 1.000 millones, fijados en julio, a Bs 2.000 millones. Ahora, el Gobierno dispone de una asignación de Bs 6.000 millones para cubrir la diferencia entre los costos de compra y los precios internos. Aumenta por tercera vez El Ejecutivo justificó la ampliación por la necesidad de mantener la estabilización de los precios de los derivados del […]

Sé el primero en dejar un comentario