

La reprogramación de deudas y el refinanciamiento de créditos forman parte de las medidas aprobadas mediante el Decreto Supremo 5630, promulgado por el presidente Rodrigo Paz y su gabinete para apoyar a prestatarios afectados por 40 días de conflictos sociales y bloqueos. La norma busca aliviar las dificultades de pago dentro del sistema financiero.
El decreto, publicado en la Gaceta Oficial, señala que su objetivo es contribuir a la recuperación económica de los deudores cuya capacidad de pago se vio afectada por conflictos sociales, bloqueos u otros eventos adversos. Según el documento, las entidades de intermediación financiera y las empresas de arrendamiento financiero deberán evaluar y atender las solicitudes voluntarias de refinanciamiento o reprogramación de créditos.
Reprogramación de deudas y condiciones de acceso
De acuerdo con el decreto, el refinanciamiento no podrá aplicarse a operaciones de arrendamiento financiero. Además, los plazos de refinanciamiento o reprogramación serán definidos por cada entidad financiera conforme a sus políticas internas.
La norma establece que acceder a estos mecanismos no implicará una reclasificación del cliente a una categoría de mayor riesgo. También dispone que los beneficiarios podrán realizar amortizaciones anticipadas a capital, siguiendo la normativa vigente de la Autoridad de Supervisión del Sistema Financiero (ASFI).
El nuevo plan de pagos deberá ajustarse a la capacidad actual del deudor y considerar sus condiciones particulares para cumplir con las cuotas acordadas.
Periodos de gracia, prórroga e intereses
Según el texto oficial, las operaciones refinanciadas o reprogramadas podrán incluir periodos de gracia y prórroga. El periodo de gracia podrá extenderse hasta seis meses desde la aprobación de la solicitud, tiempo durante el cual no se exigirán pagos de capital, intereses, seguros, comisiones ni otros cargos.
La prórroga regirá mientras se tramite la solicitud. Durante ese lapso, la entidad financiera no podrá efectuar cobros ni modificar el estado de la obligación crediticia hasta aprobar o rechazar el trámite con la debida justificación.
Respecto a los intereses y otros cargos acumulados durante los periodos de gracia y prórroga, el decreto dispone que su cobro comenzará tres meses después de concluido el periodo de gracia y se distribuirá en las cuotas posteriores. Asimismo, la tasa de interés deberá mantenerse bajo las mismas condiciones pactadas originalmente, salvo que el cliente acuerde una más favorable.
La disposición transitoria otorga hasta 30 días calendario desde la publicación del decreto para presentar solicitudes, plazo que podrá ampliarse según las políticas internas de cada entidad financiera.


Sobre el autor

La cotización del dólar cae a Bs 10,15 y profundiza su descenso
El dólar se cotizará en Bs 10,15 este miércoles 16 de septiembre, de acuerdo con la referencia oficial difundida por el Banco Central de Bolivia (BCB). La nueva cotización representa una caída de 84 centavos respecto a la jornada anterior y profundiza la tendencia descendente observada en los últimos días. La reducción se produce tras varias jornadas consecutivas de retroceso en el mercado cambiario. Desde el máximo de Bs 12,64 registrado el 9 de septiembre, la divisa acumuló una disminución de Bs 2,27. Medidas del BCB influyen en la cotización del dólar La caída del dólar coincide con la aplicación de medidas adoptadas por el BCB para reducir las presiones sobre el mercado cambiario. Entre ellas figura la suspensión temporal de nuevas operaciones de compra de dólares, anunciada el 7 de septiembre. La decisión fue comunicada después de que las […]
Bolivia se corona campeona sudamericana de gimnasia rítmica
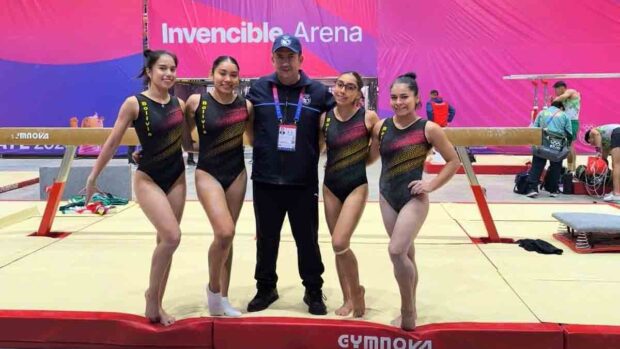
Bolivia se consagró campeona sudamericana de gimnasia rítmica con una delegación de siete niñas de Santa Cruz, todas ellas medallistas en el torneo disputado en Asunción, Paraguay. La delegación boliviana compitió frente a representantes de seis países y consiguió medallas de oro en el certamen internacional realizado del 2 al 6 de septiembre. El equipo entrena en el Coliseo Los Ángeles, en Santa Cruz, bajo la dirección del profesor Osmani Palacios. Entre sus principales resultados figuran dos campeonas absolutas, dos subcampeonas y otra deportista que también alcanzó el podio. Micaela obtuvo uno de los títulos absolutos, mientras Olivia y María terminaron como subcampeonas. Adriana también consiguió una posición destacada entre las mejores del campeonato. Durante una entrevista con el programa Sabores Bolivianos de Red Uno, la entrenadora destacó el desempeño de las representantes nacionales. “Representaron a Bolivia contra seis países […]
Director de la ANH presenta su renuncia irrevocable
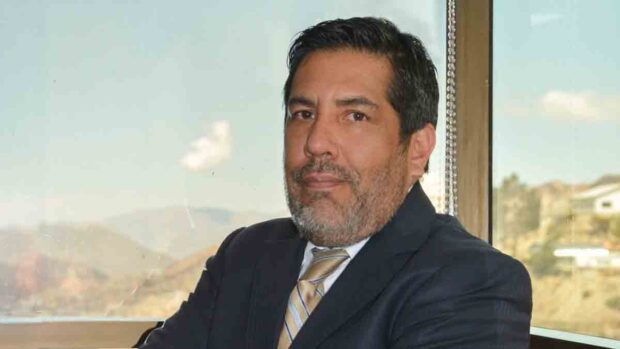
El director ejecutivo a.i. de la ANH, Jorge Luis Gumucio Camargo, presentó su renuncia irrevocable al cargo por razones personales, mediante una carta dirigida al presidente Rodrigo Paz Pereira. La decisión fue comunicada el 14 de septiembre, apenas 12 días después de que Gumucio asumiera la dirección de la Agencia Nacional de Hidrocarburos, en el marco del proceso de intervención y reestructuración de la entidad. En la carta, el funcionario agradeció al mandatario por la confianza depositada para asumir la conducción de la entidad reguladora del sector hidrocarburífero. También expresó su compromiso con el desarrollo de esa área y deseó éxito a la gestión estatal. Renuncia por motivos personales Gumucio señaló que su salida responde exclusivamente a motivos personales. Además, manifestó su disposición para facilitar una transición ordenada y entregar la documentación e información correspondiente a su gestión. El funcionario […]

Sedes refuerza la vacunación tras detectar 12 casos de sarampión
El SEDES La Paz reportó 12 casos de sarampión en el departamento y reforzó la vacunación, la vigilancia epidemiológica y el seguimiento de contactos para contener la propagación de la enfermedad en La Paz y El Alto. De los casos registrados, 10 corresponden al municipio de La Paz y dos a El Alto. Los primeros cuatro tuvieron procedencia peruana, mientras los posteriores involucraron a personas bolivianas. Ninguno de los 12 pacientes tenía antecedentes de vacunación contra el sarampión. Por ello, el SEDES exhortó a los padres de familia a revisar y completar los esquemas de inmunización de sus hijos. Refuerzo vacunación contra el sarampión Durante casi dos meses de intervención, más de 250 brigadas participaron en las acciones de vacunación. Los equipos también visitaron más de 10.000 viviendas para promover la inmunización e identificar a personas susceptibles. El jefe de […]
Gobierno asignará Bs 5 millones para viviendas afectadas en Viacha
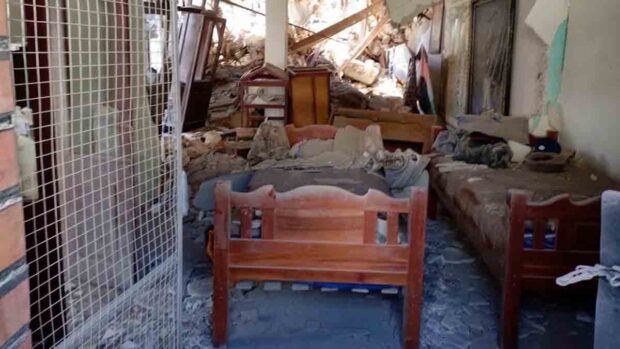
El Gobierno nacional destinará inicialmente Bs 5 millones para reparar viviendas afectadas por las explosiones en inmediaciones del Regimiento Bolívar, en Viacha. Dos inmuebles deberán ser demolidos y otros cinco recibirán intervenciones estructurales especiales. El ministro de Defensa, Ernesto Justiniano, informó que la cuantificación técnica estableció distintos niveles de afectación entre las familias damnificadas. El objetivo inmediato es recuperar las condiciones de habitabilidad de los inmuebles dañados. Las reparaciones menores comenzarán este martes, mientras que las obras de mayor magnitud están previstas desde el jueves. Las intervenciones se coordinarán con el Gobierno Autónomo Municipal de Viacha. Reparación de viviendas afectadas por explosiones El presupuesto de Bs 5 millones corresponde a una estimación inicial para atender las reparaciones. El tratamiento financiero para disponer de esos recursos todavía se encuentra en proceso de definición. La evaluación técnica contó con el apoyo de […]
Eliminan aranceles e IVA para importar insumos y maquinaria
El Gobierno eliminó los aranceles de importación y el IVA para insumos y maquinaria destinados a la producción, con el objetivo de reducir costos y facilitar la inversión en Bolivia. La medida forma parte de un paquete aprobado por el gabinete de ministros y fue anunciada por el vocero presidencial José Luis Gálvez. La reglamentación corresponde a la Ley 1755. Bienes destinados a producir La disposición incluye semillas, material genético, drones, accesorios, herramientas, equipos, bienes de capital y plantas industriales. Los beneficios alcanzan a los sectores agropecuario, industrial, construcción, transporte y minería, que utilizan estos bienes para desarrollar sus actividades. El Gobierno busca reducir las cargas que encarecen la inversión productiva y facilitar que las empresas incorporen tecnología y amplíen su capacidad. “Estamos quitando impuestos a lo que Bolivia necesita para producir, invertir y generar empleos”, afirmó Gálvez durante una […]
Relacionado
La cotización del dólar cae a Bs 10,15 y profundiza su descenso
El dólar se cotizará en Bs 10,15 este miércoles 16 de septiembre, de acuerdo con la referencia oficial difundida por el Banco Central de Bolivia (BCB). La nueva cotización representa una caída de 84 centavos respecto a la jornada anterior y profundiza la tendencia descendente observada en los últimos días. La reducción se produce tras varias jornadas consecutivas de retroceso en el mercado cambiario. Desde el máximo de Bs 12,64 registrado el 9 de septiembre, la divisa acumuló una disminución de Bs 2,27. Medidas del BCB influyen en la cotización del dólar La caída del dólar coincide con la aplicación de medidas adoptadas por el BCB para reducir las presiones sobre el mercado cambiario. Entre ellas figura la suspensión temporal de nuevas operaciones de compra de dólares, anunciada el 7 de septiembre. La decisión fue comunicada después de que las […]
Director de la ANH presenta su renuncia irrevocable
El director ejecutivo a.i. de la ANH, Jorge Luis Gumucio Camargo, presentó su renuncia irrevocable al cargo por razones personales, mediante una carta dirigida al presidente Rodrigo Paz Pereira. La decisión fue comunicada el 14 de septiembre, apenas 12 días después de que Gumucio asumiera la dirección de la Agencia Nacional de Hidrocarburos, en el marco del proceso de intervención y reestructuración de la entidad. En la carta, el funcionario agradeció al mandatario por la confianza depositada para asumir la conducción de la entidad reguladora del sector hidrocarburífero. También expresó su compromiso con el desarrollo de esa área y deseó éxito a la gestión estatal. Renuncia por motivos personales Gumucio señaló que su salida responde exclusivamente a motivos personales. Además, manifestó su disposición para facilitar una transición ordenada y entregar la documentación e información correspondiente a su gestión. El funcionario […]
Eliminan aranceles e IVA para importar insumos y maquinaria
El Gobierno eliminó los aranceles de importación y el IVA para insumos y maquinaria destinados a la producción, con el objetivo de reducir costos y facilitar la inversión en Bolivia. La medida forma parte de un paquete aprobado por el gabinete de ministros y fue anunciada por el vocero presidencial José Luis Gálvez. La reglamentación corresponde a la Ley 1755. Bienes destinados a producir La disposición incluye semillas, material genético, drones, accesorios, herramientas, equipos, bienes de capital y plantas industriales. Los beneficios alcanzan a los sectores agropecuario, industrial, construcción, transporte y minería, que utilizan estos bienes para desarrollar sus actividades. El Gobierno busca reducir las cargas que encarecen la inversión productiva y facilitar que las empresas incorporen tecnología y amplíen su capacidad. “Estamos quitando impuestos a lo que Bolivia necesita para producir, invertir y generar empleos”, afirmó Gálvez durante una […]
Vías Bolivia anuncia telepeaje para 25 estaciones de la Ruta 4
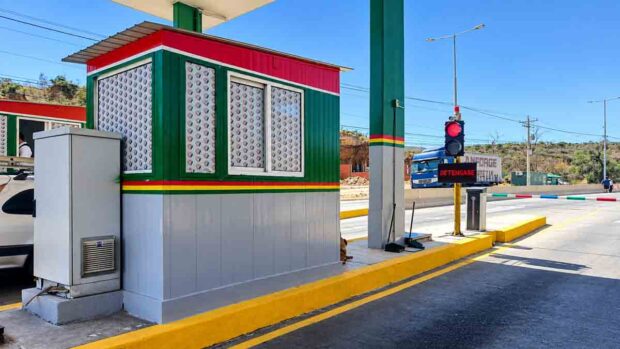
Vías Bolivia anunció la implementación del telepeaje en 25 estaciones del corredor bioceánico, como parte de una nueva etapa institucional presentada este martes en Cochabamba junto con la renovación de su imagen. La primera fase del sistema se aplicará en la Ruta 4 y permitirá a los usuarios atravesar las estaciones sin detenerse, con el objetivo de reducir los tiempos de espera y mejorar la fluidez vehicular. La tecnología también permitirá digitalizar la recaudación y establecer un monitoreo permanente y seguro de las operaciones, una medida que Vías Bolivia vincula con el fortalecimiento de la transparencia institucional. Agilizar el tránsito La implementación está prevista para la gestión 2026 y contempla inicialmente 25 estaciones de peaje en el corredor bioceánico. El sistema está destinado tanto a transportistas como a conductores particulares. Vías Bolivia plantea que el paso sin detención permitirá optimizar […]
Gobierno alista un plan para eliminar la subvención a los combustibles en 2027
El presidente Rodrigo Paz reveló este martes que su Gobierno trabaja en un plan para eliminar la subvención a los combustibles y brindar asistencia a los sectores vulnerables. La medida forma parte de un compromiso con el FMI para retirar la subvención estatal en 2027. El mandatario hizo el anuncio durante el acto de conclusión del pozo hidrocarburífero Montecristo, en Okinawa Uno, Santa Cruz. Allí planteó destinar recursos públicos a obras consideradas prioritarias en lugar de mantener el gasto destinado a los carburantes. Paz plantea asistencia Paz señaló que la eliminación del beneficio deberá contemplar mecanismos de asistencia para quienes tengan mayores dificultades ante el cambio. “Estamos trabajando en ello porque (es) el subsidio o el futuro”, afirmó el mandatario, quien defendió tomar decisiones de manera gradual. La propuesta también fue respaldada públicamente por el gobernador de Santa Cruz, Juan […]

Desde este martes devuelven depósitos de hasta $us 8.000 a ahorristas
El Banco Central de Bolivia (BCB) habilita desde este martes la devolución de depósitos de entre $us 5.001 y $us 8.000 a personas naturales, dentro de la tercera fase del cronograma. La solicitud debe gestionarse mediante las entidades financieras correspondientes, de acuerdo con las condiciones establecidas para los ahorristas comprendidos en ese rango. La primera etapa comenzó el 15 de julio, cuando se habilitaron devoluciones para depósitos de entre $us 1.001 y $us 3.000. El 14 de agosto se incorporó el rango de $us 3.001 a $us 5.000. Cronograma de devolución La siguiente ampliación está prevista para el 15 de octubre, cuando podrán solicitarse devoluciones de depósitos entre $us 8.001 y $us 10.000. El 16 de noviembre se habilitará el tramo de $us 10.001 a $us 15.000, seguido por el rango de $us 15.001 a $us 20.000, previsto para el […]


Sé el primero en dejar un comentario