

Bolivia avanza en su intento de regresar a los mercados internacionales de deuda con una nueva emisión de bonos en dólares, algo que no realiza desde hace cuatro años. El movimiento ocurre en un contexto de presión financiera creciente, marcada por menor ingreso de divisas y necesidades urgentes de liquidez.
De forma paralela, el Gobierno también solicitó hasta 3.300 millones de dólares al Fondo Monetario Internacional (FMI), según un reporte de Bloomberg. La estrategia busca reforzar reservas internacionales y sostener el acceso a financiamiento externo en medio de vencimientos exigentes de deuda.
Retorno de Bolivia a los mercados de deuda internacional
El Gobierno inició contactos con inversionistas internacionales para evaluar el apetito por una nueva emisión de bonos en moneda extranjera. De acuerdo con Bloomberg, Bolivia contrató a Deutsche Bank Securities y Santander, entidades que ya coordinan reuniones con potenciales compradores desde esta semana.
Se trata de la primera emisión de este tipo en cuatro años. El objetivo es reabrir una fuente clave de financiamiento externo en un momento de restricciones de divisas. El plan también apunta a mejorar la liquidez en dólares del país.
La operación se enmarca en una estrategia más amplia para recuperar acceso a los mercados globales. Sin embargo, el éxito dependerá de las condiciones macroeconómicas y de la confianza de los inversionistas.
Bolivia pide US$3.300 millones al FMI
En paralelo a la emisión de bonos, el Ejecutivo solicitó hasta 3.300 millones de dólares al FMI, según el mismo reporte internacional. El objetivo principal es fortalecer las reservas internacionales y enviar una señal de respaldo a los mercados financieros.
El eventual apoyo del organismo multilateral podría ser clave para mejorar la percepción de riesgo del país. Analistas citados en el contexto del informe advierten que un programa con el FMI suele actuar como “sello de confianza” para los inversionistas.
Este pedido se convierte en uno de los movimientos financieros más relevantes de la actual administración en su relación con organismos internacionales.
Presión por liquidez y vencimientos de deuda
La decisión de buscar financiamiento externo responde a un escenario de estrés económico. Bolivia enfrenta menor ingreso de divisas por la reducción en exportaciones de gas, una de sus principales fuentes de dólares.
Además, el país debe afrontar obligaciones por alrededor de US$2.300 millones en 2026. Este calendario de pagos incrementa la necesidad de nuevas fuentes de financiamiento en el corto plazo.
El Gobierno busca construir un colchón de liquidez en divisas que permita estabilizar sus compromisos externos. También apunta a refinanciar parte de la deuda existente para aliviar la presión fiscal.
Mejora del riesgo país y señales del mercado
El contexto internacional muestra algunas condiciones más favorables para una eventual emisión. Según datos de JPMorgan Chase & Co., la prima de riesgo de Bolivia cayó a 378 puntos básicos, su nivel más bajo desde 2020.
Este descenso refleja una percepción de menor riesgo relativo en los mercados emergentes. A ello se suma una mejora en la evaluación de agencias calificadoras.
Moody’s Ratings elevó recientemente la calificación del país y mejoró su perspectiva. El ajuste se produjo tras el cumplimiento de pagos y ciertas medidas económicas adoptadas por el Gobierno.
Condiciones para la emisión y riesgos para Bolivia
A pesar del mejor entorno financiero, el acceso a los mercados no está garantizado. Los inversionistas observarán con atención la disciplina fiscal y el avance de las negociaciones con el FMI.
La posibilidad de un programa formal con el organismo internacional podría ser determinante para reducir costos de financiamiento. Sin ese respaldo, el riesgo de mayores tasas de interés sigue latente.
En este escenario, Bolivia busca reinsertarse en los mercados globales no solo por oportunidad, sino por necesidad. El margen de maniobra es limitado y cualquier señal de incertidumbre podría encarecer la operación.
La estrategia oficial apunta a ganar tiempo mientras se estabiliza el frente externo y se asegura liquidez en dólares. Sin embargo, el desafío central sigue siendo estructural: recomponer ingresos y sostenibilidad fiscal en el mediano plazo.

Sobre el autor
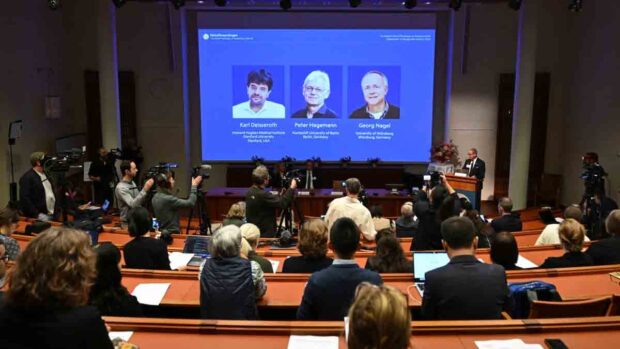
Nobel de Medicina 2026 distingue a tres pioneros de la optogenética
El Nobel de Medicina 2026 fue otorgado a Karl Deisseroth, Peter Hegemann y Georg Nagel por sus investigaciones en optogenética, una disciplina que permite estudiar circuitos neuronales relacionados con funciones y comportamientos del cerebro. El trabajo de los tres científicos permitió analizar cómo determinadas células intervienen en procesos como el aprendizaje, el miedo, la adicción y el movimiento. Los premiados El comité Nobel destacó que la optogenética permitió identificar circuitos neuronales vinculados con recuerdos, sentimientos y conductas relevantes para trastornos neurológicos y psiquiátricos. Los avances podrían contribuir al desarrollo de tratamientos para enfermedades como el Parkinson y la epilepsia. La técnica también se utiliza en medicina clínica para intentar restaurar la visión en personas con discapacidad visual. Aplicaciones médicas El comité Nobel señaló que la optogenética transformó la comprensión del cerebro y que nuevos descubrimientos continúan aportando conocimiento sobre su […]
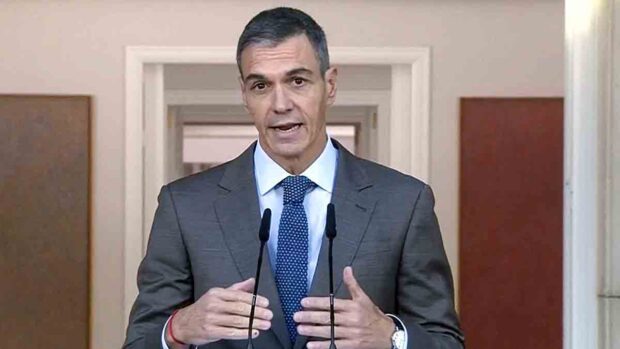
Sánchez adelanta las elecciones en España al 29 de noviembre
El presidente del Gobierno, Pedro Sánchez, anunció el adelanto de las elecciones en España al 29 de noviembre, tras perder respaldo parlamentario para sus medidas sobre vivienda y afrontar varios escándalos vinculados a su entorno. El anuncio pone fin anticipadamente a una legislatura marcada por la dificultad del Gobierno de coalición en minoría para aprobar iniciativas relevantes. Sánchez convocará un Consejo de Ministros extraordinario para disolver las Cortes Generales y formalizar la convocatoria electoral. Nuevo escenario parlamentario Las elecciones estaban previstas inicialmente para 2027. Sánchez justificó el adelanto por la necesidad de ampliar el respaldo parlamentario para impulsar reformas pendientes y reducir los niveles de desigualdad. “Para hacer más necesitamos renovar y ampliar el apoyo de la gente”, afirmó el presidente desde el Palacio de la Moncloa. También planteó la necesidad de contar con una mayoría progresista más amplia. Las […]
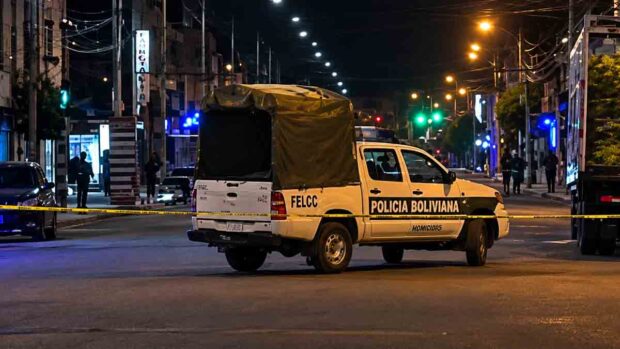
Trasladan a Roger Mariaca a la cárcel de Cantumarca de Potosí
El exfiscal general del Estado Roger Mariaca fue trasladado este lunes al penal de Cantumarca, en Potosí, donde deberá cumplir seis meses de detención preventiva por una investigación por presunta legitimación de ganancias ilícitas. El operativo comenzó después de las 05:30, cuando un contingente policial trasladó a Mariaca desde las inmediaciones de la Fuerza Especial de Lucha Contra el Narcotráfico (Felcn) de El Alto. El viaje hasta Potosí demanda unas ocho horas en promedio, por lo que su llegada está prevista para la tarde. Detención preventiva La medida cautelar fue dispuesta por un juez este domingo, dentro del proceso por presunta legitimación de ganancias ilícitas. La decisión estableció seis meses de detención preventiva en el recinto penitenciario potosino. Mariaca también enfrenta otro proceso vinculado con una investigación por organización criminal y tráfico de sustancias controladas. En ese caso, un juez […]
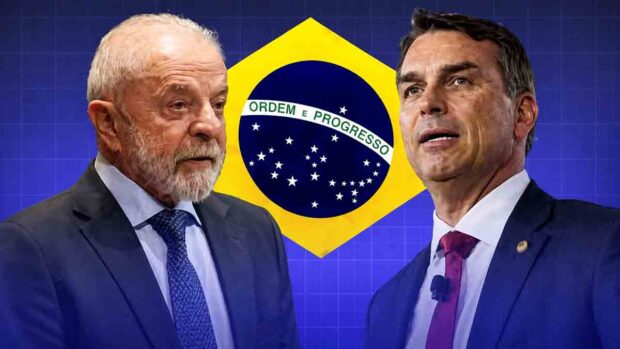
Brasil irá a balotaje el 25 de octubre con Bolsonaro por delante de Lula
Brasil irá a balotaje el 25 de octubre entre Flávio Bolsonaro y Luiz Inácio Lula da Silva, después de que el senador conservador sorprendiera al imponerse en la primera vuelta presidencial. Con el 98,57% de las urnas contabilizadas, Flávio Bolsonaro alcanzaba 47,25% de los votos frente al 44,90% de Lula. El resultado contradijo las encuestas, que hasta la víspera proyectaban una ligera ventaja para el mandatario. Carrera presidencial Flávio Bolsonaro llegó a la segunda vuelta con una campaña centrada en la seguridad, la austeridad fiscal y una menor dependencia de las ayudas sociales estatales. El senador, hasta hace pocos meses poco conocido a escala nacional, se presenta como más moderado que su padre, el expresidente Jair Bolsonaro, aunque reivindica llevar «sangre Bolsonaro» en sus venas. La inseguridad se convirtió en uno de los principales argumentos de su candidatura. En un […]
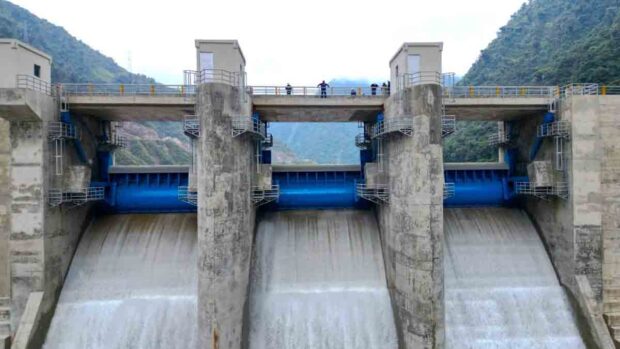
Proyecto Hidroeléctrico Ivirizu avanza con pruebas en Sehuencas
El Proyecto Hidroeléctrico Ivirizu avanzó en la operación controlada del embalse Sehuencas con el cierre del desagüe de fondo y la apertura de sus tres compuertas Taintor. La maniobra fue ejecutada por ENDE Valle Hermoso S.A., filial de ENDE Corporación, durante el primer llenado gradual del embalse. El procedimiento permite continuar el manejo controlado de los caudales. Inicialmente, cada compuerta Taintor del aliviadero fue abierta cinco centímetros. Esta configuración permite evacuar aproximadamente 10 metros cúbicos de agua por segundo bajo las condiciones hidráulicas de la maniobra. Operación de las compuertas Las compuertas Taintor permiten regular la salida de agua mediante el aliviadero, una estructura destinada a evacuar caudales de forma segura durante crecidas. El sistema funciona con unidades oleohidráulicas instaladas en casetas de control. Estos equipos están vinculados a sistemas automatizados que permiten ejecutar las maniobras y supervisar sus principales […]
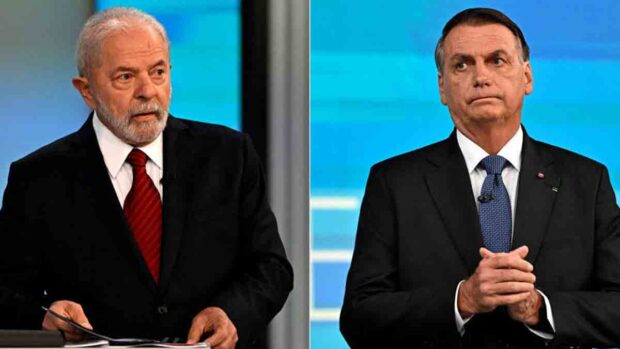
Bolsonaro lidera con 49,58% frente a Lula con 42,25%
El senador Flávio Bolsonaro encabeza las elecciones presidenciales de Brasil con 49,58% de los votos, frente al 42,25% de Luiz Inácio Lula da Silva, con 64,81% escrutado. Si ninguno supera el 50% de los sufragios, ambos avanzarían a una segunda vuelta prevista para el 25 de octubre. En cambio, una victoria de Bolsonaro por mayoría absoluta evitaría el balotaje y le permitiría asumir la Presidencia en 2027. Bolsonaro mantiene la ventaja en el escrutinio Flávio Bolsonaro, de 45 años, fue elegido como candidato por su padre, el expresidente Jair Bolsonaro. El exmandatario cumple una condena de 27 años de prisión por intentar un golpe de Estado contra Lula en 2022. Lula, próximo a cumplir 81 años, busca un cuarto mandato no consecutivo. Durante la campaña advirtió que la soberanía brasileña está en juego ante la presión del presidente estadounidense Donald […]
Relacionado
Proyecto Hidroeléctrico Ivirizu avanza con pruebas en Sehuencas
El Proyecto Hidroeléctrico Ivirizu avanzó en la operación controlada del embalse Sehuencas con el cierre del desagüe de fondo y la apertura de sus tres compuertas Taintor. La maniobra fue ejecutada por ENDE Valle Hermoso S.A., filial de ENDE Corporación, durante el primer llenado gradual del embalse. El procedimiento permite continuar el manejo controlado de los caudales. Inicialmente, cada compuerta Taintor del aliviadero fue abierta cinco centímetros. Esta configuración permite evacuar aproximadamente 10 metros cúbicos de agua por segundo bajo las condiciones hidráulicas de la maniobra. Operación de las compuertas Las compuertas Taintor permiten regular la salida de agua mediante el aliviadero, una estructura destinada a evacuar caudales de forma segura durante crecidas. El sistema funciona con unidades oleohidráulicas instaladas en casetas de control. Estos equipos están vinculados a sistemas automatizados que permiten ejecutar las maniobras y supervisar sus principales […]
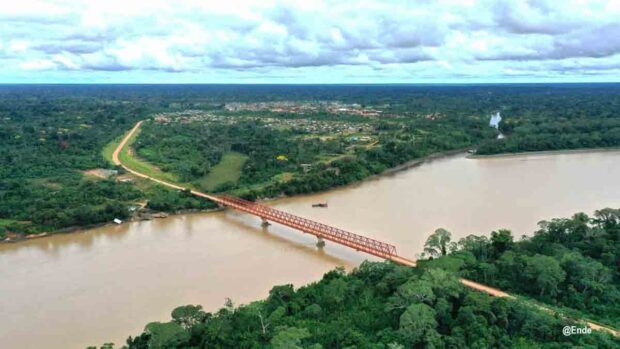
ENDE impulsará transición energética en el norte Amazónico
El Banco Interamericano de Desarrollo (BID) aprobó créditos para un programa que permitirá a ENDE Corporación modernizar el sistema eléctrico del Norte Amazónico y reducir la dependencia del diésel. El proyecto beneficiará a más de 209.000 habitantes de Riberalta, Guayaramerín y Cobija, en Beni y Pando. La iniciativa contempla conexiones eléctricas con Brasil para mejorar la continuidad y confiabilidad del suministro. ENDE conectará sistemas eléctricos con Brasil ENDE construirá infraestructura de alta tensión para vincular Cobija con el estado brasileño de Acre. Riberalta y Guayaramerín serán conectadas con Rondônia. El programa también contempla renovar redes de media y baja tensión, modernizar subestaciones e incorporar sistemas de medición inteligente. Estas obras buscan reducir pérdidas técnicas y elevar la calidad del servicio. Para las comunidades alejadas de las redes convencionales se instalarán mini-redes híbridas. Estas combinarán plantas solares fotovoltaicas, almacenamiento energético, distribución […]
FMI da luz verde a un acuerdo de $us 1.900 millones para Bolivia
El FMI aprobó un acuerdo de financiamiento con Bolivia por aproximadamente $us 1.900 millones y autorizó un desembolso inmediato de $us 214 millones, en una decisión que respalda el programa económico del Gobierno y busca fortalecer la estabilidad macroeconómica, las reservas internacionales y la sostenibilidad fiscal. La decisión fue adoptada este viernes por el Directorio Ejecutivo del organismo en Washington D. C., dentro del marco del Servicio Ampliado del Fondo (SAF). El programa tendrá una vigencia de 36 meses y contempla desembolsos posteriores que se ejecutarán de forma gradual. El financiamiento forma parte de una estrategia orientada a restablecer el equilibrio macroeconómico, reforzar las finanzas públicas y mantener mecanismos de protección para los sectores más vulnerables. También incluye acciones destinadas a crear condiciones favorables para la inversión privada y el crecimiento económico. FMI prevé más financiamiento para Bolivia El organismo […]
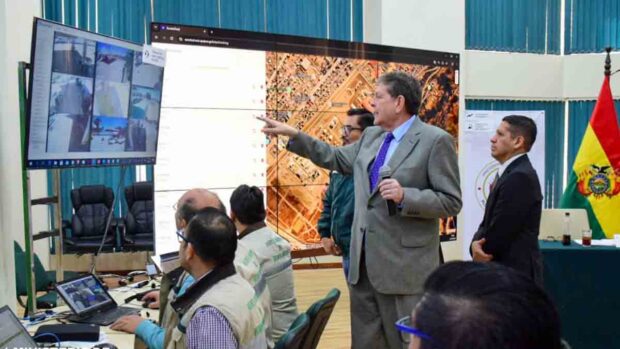
Evitan desvío ilegal de 14 millones de litros de combustible
La intervención a la ANH y YPFB permitió frenar el desvío de más de 14,43 millones de litros de combustible. Los operativos también dejaron 31 personas aprehendidas y 24 vehículos decomisados. El Gobierno reforzó los controles mediante monitoreo digital y bloqueos preventivos de placas en el sistema B-SISA. Estas acciones apuntan a detectar carguíos irregulares y evitar la reventa ilegal de carburantes. Las autoridades también redujeron a 48 horas los trámites para autorizar importaciones. Durante septiembre, esa medida permitió emitir 37 nuevas licencias de comercialización y consumo propio. ANH detecta carguíos irregulares de gasolina El ministro de Hidrocarburos y Energías, Marcelo Blanco Quintanilla, informó sobre nuevos patrones de desvío de gasolina. Estos casos surgieron tras la eliminación de la subvención al diésel. El monitoreo identificó vehículos adaptados a Gas Natural Vehicular con cargas de gasolina superiores a los niveles habituales. […]
Santa Cruz: Paz apuesta por reservorios de hidrocarburos
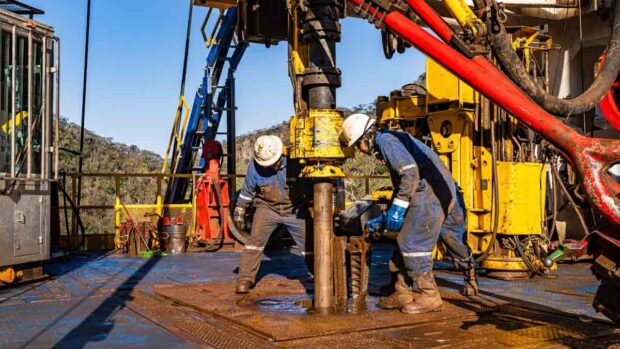
El presidente Rodrigo Paz anunció que el Gobierno concentrará durante cuatro a cinco años trabajos en Montecristo X9, en Santa Cruz, ante la expectativa de confirmar nuevos y gigantescos reservorios de hidrocarburos. Paz presentó el proyecto como una apuesta para ampliar las fuentes de energía de Bolivia y contribuir al abastecimiento nacional. Los resultados de las pruebas definirán la magnitud de los recursos disponibles. El pozo Montecristo-9, ubicado en la formación Los Monos, comenzó pruebas el 15 de septiembre. Durante el inicio de las operaciones, el Gobierno comparó su potencial con el de Vaca Muerta, en Argentina. Reservorios de hidrocarburos en Santa Cruz De confirmarse las proyecciones oficiales, Montecristo-9 podría representar cerca del 13% de la producción nacional de gas. Ese resultado abriría una nueva perspectiva para el abastecimiento energético y la recuperación del sector hidrocarburífero. Durante un discurso en […]
Fencomin exige abrogar decreto del diésel y renuncia de dos ministros
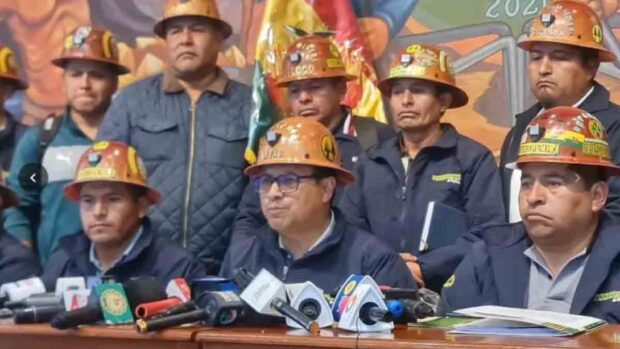
La Federación Nacional de Cooperativas Mineras de Bolivia (Fencomin) exigió la abrogación del Decreto Supremo 5716 y anunció una movilización nacional. La norma establece un nuevo precio del diésel. Además, los dirigentes demandaron la renuncia de las máximas autoridades de los ministerios de Minería e Hidrocarburos. Emergencia y movilización nacional Fencomin tomó estas decisiones este miércoles durante una asamblea general extraordinaria en Oruro. Dirigentes regionales de todo el país participaron en el encuentro. Asimismo, la organización se declaró en emergencia y “pie de movilización nacional”. La medida forma parte de las resoluciones adoptadas durante el ampliado. Los representantes analizaron la situación social, política y económica del país. Sin embargo, la modificación del precio del diésel concentró parte de las principales demandas del sector. Preparan una resolución nacional Fencomin prevé plasmar las decisiones del ampliado en una Resolución del Ampliado Nacional. […]

Sé el primero en dejar un comentario