

El Servicio de Impuestos Nacionales (SIN) aprobó una resolución que reglamenta los artículos 27, 28 y 30 del Decreto Supremo 5503, estableciendo incentivos tributarios orientados a reactivar la economía, fortalecer la producción nacional, fomentar la inversión privada y generar empleo formal en Bolivia.
La normativa, vigente desde su publicación, introduce tres beneficios concretos para contribuyentes directos del Régimen Complementario al IVA (RC-IVA), como profesionales independientes, consultores y trabajadores dependientes.
Crédito fiscal por consumo de productos nacionales
El primer incentivo busca promover el consumo de productos bolivianos a través de la leyenda “Hecho en Bolivia”. Los contribuyentes podrán acceder a un crédito fiscal adicional del 20% al presentar facturas que incluyan esta marca, elevando el crédito fiscal efectivo del 13% al 15,6%.
Para acceder a este beneficio, los proveedores deberán gestionar ante el SIN la autorización correspondiente, acreditando que toda su producción es de origen nacional. La autorización podrá tramitarse hasta el 31 de diciembre de 2027.
En facturación en línea, la homologación se realizará en el sistema del SIN; mientras que en modalidades manual y prevalorada, se emitirá un código específico para estas facturas, que tendrán una vigencia de 120 días desde su emisión.
Depreciación acelerada de activos fijos
El segundo incentivo permite a las empresas aplicar depreciación acelerada en la adquisición de nuevos activos fijos, como maquinaria o equipos de computación, durante el 2026.
Las empresas podrán reducir a la mitad la vida útil de estos bienes, aplicando hasta un 50% de depreciación, lo que aumenta el gasto deducible en el pago del Impuesto a las Utilidades de las Empresas (IUE). El beneficio requiere declarar los activos mediante el Formulario 605 y reflejarlos en los estados financieros como notas aclaratorias.
Este incentivo no aplica a empresas mineras ni hidrocarburíferas.
Beneficio por generación de empleo formal
El tercer incentivo está dirigido a fomentar la contratación de personal formal. Las empresas que realicen nuevas contrataciones entre el 17 de diciembre de 2025 y el 31 de marzo de 2026, y estén registradas en el Ministerio de Trabajo, podrán acreditar el 50% de los aportes patronales como pago a cuenta del IVA.
Los aportes incluyen seguro social de corto plazo, Pro-Vivienda y Riesgo Profesional, aplicables solo a sueldos iguales o menores a cuatro salarios mínimos nacionales, sin generar saldos acumulables ni trasladables a periodos fiscales posteriores.
Avances en la reglamentación tributaria
El SIN informó que continúa trabajando en la reglamentación de otros artículos del Decreto Supremo 5503, dentro de los plazos establecidos, con el objetivo de consolidar un marco normativo que impulse la actividad económica formal y la producción nacional.


Sobre el autor
Gobierno afirma que organización criminal de Mariaca extorsionaba a víctimas
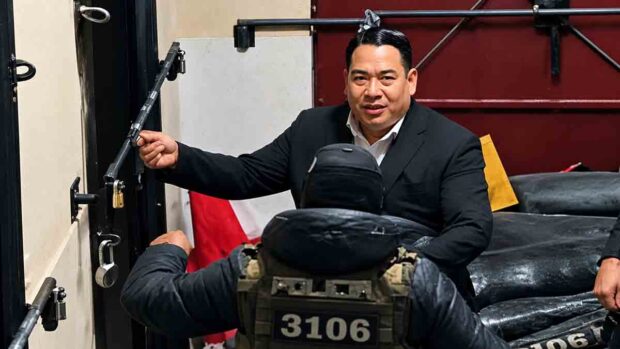
El ministro de Gobierno, Marco Antonio Oviedo, aseguró que la organización criminal que atribuye al exfiscal general Roger Mariaca operaba mediante extorsiones y alcanzaba a más víctimas de las previstas inicialmente. También vinculó al grupo con el narcotráfico y muertes sin esclarecer. Oviedo señaló que las investigaciones revelan una estructura de mayor alcance y complejidad, en la que presuntamente participaban fiscales, abogados y algunos policías. Las pesquisas continúan mientras Mariaca permanece detenido preventivamente en el penal de Cantumarca, en Potosí. Denuncias de extorsión en fiscalías El ministro describió un sistema en el que, presuntamente, las personas debían pagar para presentar denuncias ante las fiscalías. También señaló que quienes enfrentaban acusaciones podían ser extorsionados a cambio de recuperar su libertad. Oviedo, en entrevista con Unitel, afirmó que la estructura se habría formado desde instancias de poder del Ministerio Público y que […]
Choque en la carretera Oruro-Cochabamba deja cinco muertos
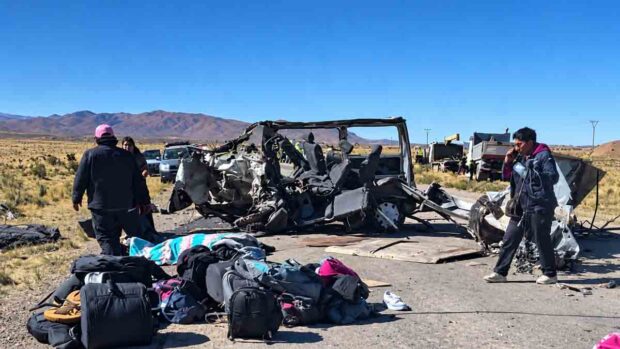
La Policía confirmó este martes cinco fallecidos en el choque de un minibús con una volqueta en la carretera Oruro-Cochabamba. Entre los pasajeros viajaban integrantes del grupo musical Karumanta, pero el informe policial no establece si todos los fallecidos pertenecían a la agrupación. La colisión se produjo en el sector de Paria, en dirección a Soracachi. El impacto dejó el minibús severamente dañado y a personas atrapadas entre los restos del vehículo. Efectivos de la Policía y Bomberos acudieron al lugar para rescatar a las víctimas y atender a los posibles heridos. Los primeros reportes señalaban que los ocupantes regresaban a la ciudad de Oruro. Sin identificación oficial de las víctimas La confirmación de los cinco fallecimientos no despeja la incertidumbre sobre la identidad de las víctimas ni permite determinar cuántas pertenecían a Karumanta. El reporte policial tampoco precisa el […]
Ministro de Gobierno: el crimen transnacional se instaló en Santa Cruz
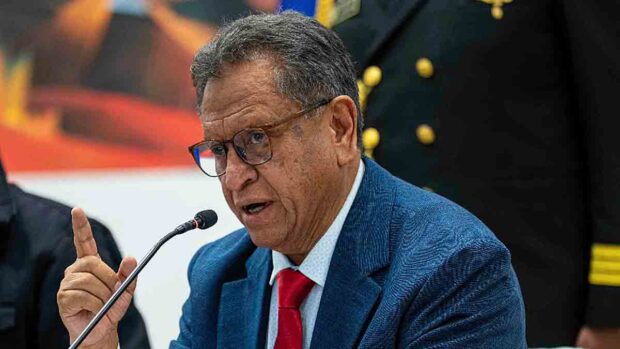
El ministro de Gobierno, Marco Oviedo, advirtió que el crimen transnacional se ha establecido estructuralmente en Santa Cruz, con integrantes de alto nivel del Primer Comando de la Capital (PCC) residentes en el departamento. También anunció nuevos operativos para esclarecer el atraco a una joyería ocurrido el domingo. Oviedo señaló que la presencia de miembros principales del PCC evidencia el asentamiento de estas organizaciones criminales. Sin embargo, aclaró que no considera que Santa Cruz esté tomada por estos grupos. El ministro vinculó la situación de inseguridad con la necesidad de una respuesta coordinada y sostenida, ante hechos delictivos que, según advirtió, afectan incluso a espacios frecuentados por familias. Crimen transnacional Oviedo respaldó al gobernador Juan Pablo Velasco, quien pidió reforzar los controles migratorios y adoptar otras medidas contra la delincuencia. También convocó a empresarios, representantes cívicos y políticos a participar […]
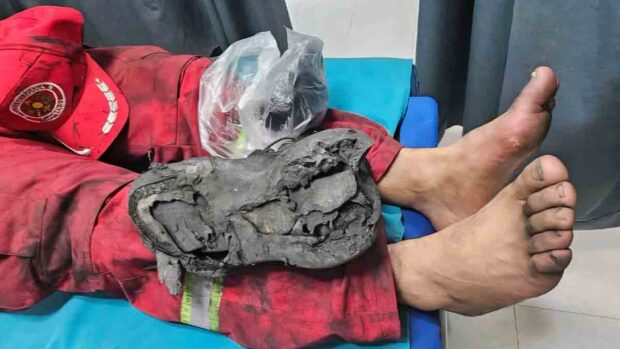
Incendio forestal en Quillacollo deja tres bomberos heridos
Tres bomberos de la Policía resultaron heridos mientras combatían un incendio forestal en Potrero, Quillacollo, Cochabamba. Los fuertes vientos favorecieron la expansión de las llamas, que los rodearon e impidieron su salida, hasta que una patrulla acudió a rescatarlos. Los efectivos presentaban quemaduras de primer grado en las extremidades inferiores, principalmente en las plantas de los pies, además de signos de intoxicación por monóxido de carbono, según el informe médico. El fuego cercó a los bomberos Ante la imposibilidad de abandonar el área, uno de los policías relató que las llamas los rodearon por ambos lados. Un video grabado durante la emergencia registra el pedido de auxilio y la preocupación de los efectivos. Una patrulla que transitaba por el sector los socorrió y trasladó hasta la Caja Nacional de Salud (CNS), donde recibieron atención médica. Después de recibir atención, los […]
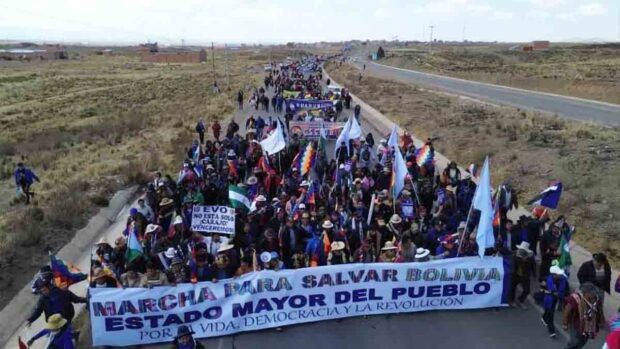
Evistas postergan hasta el 16 de octubre la marcha hacia La Paz
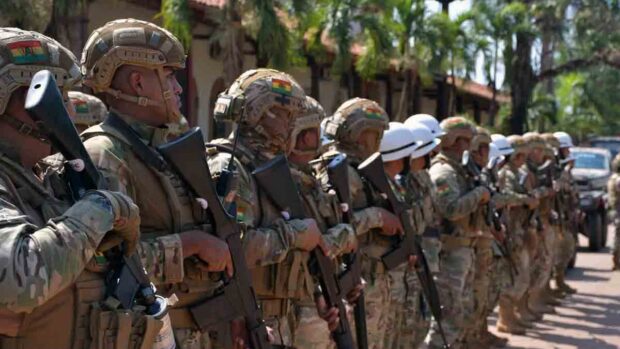
Las organizaciones sociales afines a Evo Morales aplazaron hasta el viernes 16 de octubre el inicio de la marcha hacia La Paz para coordinar la participación de los sectores movilizados, que rechazan las medidas de ajuste económico del Gobierno. La llegada a la sede de Gobierno está prevista para el lunes 19. El dirigente intercultural Aquilardo Caricari informó que los grupos impulsores ultiman la coordinación de la protesta. Las organizaciones cocaleras se reunirán este martes, mientras los interculturales de Santa Cruz buscan incorporar a más agrupaciones. La movilización contempla tres jornadas de caminata. Los sectores evistas cuestionan, en particular, la eliminación de la subvención a los carburantes y el aumento del precio del diésel. Ante el anuncio de la movilización, el Ejecutivo ordenó el despliegue preventivo de efectivos de las Fuerzas Armadas y la Policía Boliviana en puntos estratégicos de […]
Bolivia propone crear un escudo regional contra el crimen organizado
El presidente de Bolivia, Rodrigo Paz, anunció una ronda de reuniones con Argentina, Brasil, Chile, Paraguay y Perú para coordinar acciones contra el crimen organizado transnacional. La iniciativa busca establecer un mecanismo regional de protección, con cooperación policial, inteligencia y tecnología. El primer encuentro previsto será con el mandatario chileno, José Antonio Kast, cuya visita oficial a Bolivia está programada para este viernes. Las cancillerías de ambos países señalaron que la agenda estará orientada a la prosperidad, la seguridad y el bienestar de sus ciudadanos. Durante un acto por el aniversario de la Fuerza Aérea Boliviana (FAB), en Santa Cruz de la Sierra, Paz planteó que los gobiernos fronterizos actúen como aliados para proteger a sus poblaciones. No precisó las fechas ni los detalles de las demás reuniones. Cooperación regional El mandatario advirtió que las redes del narcotráfico operan mediante […]
Relacionado

Recaudación tributaria en Bolivia sube 14,6% a septiembre de 2026
La recaudación tributaria acumulada de Bolivia alcanzó Bs 39.795,1 millones al cierre del tercer trimestre de 2026, un crecimiento de 14,6% impulsado por el comercio, las utilidades empresariales y el repunte minero. El resultado sumó Bs 5.057,4 millones adicionales al fisco. El Impuesto sobre las Utilidades de las Empresas lideró los aportes al generar Bs 11.761,9 millones, una cifra 34,5% superior al periodo previo. A su vez, la recaudación del Impuesto al Valor Agregado subió un 15,0% hasta los Bs 11.474,3 millones, mientras que el Impuesto a las Transacciones captó Bs 6.126,0 millones. Por actividad económica, el sector comercial encabezó los ingresos con Bs 12.032,6 millones, seguido por los servicios financieros con Bs 4.288,9 millones y bebidas con Bs 3.624,8 millones. En tanto, la minería metálica y no metálica escaló un 162,7%, alcanzando Bs 3.533,9 millones. Aporte regional En el […]
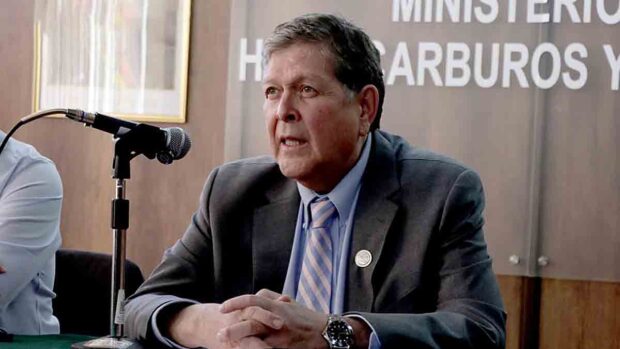
Ministro Blanco a los evistas: Marchen, pero el decreto del diésel no se abroga
El ministro de Hidrocarburos, Marcelo Blanco, ratificó que el Gobierno no abrogará el Decreto Supremo 5716 ante la marcha anunciada por Evo Morales y sus seguidores hacia La Paz. “Que marchen, pero el decreto no se abroga”, enfatizó. Blanco defendió el derecho a la protesta, pero cuestionó a los sectores que, a su juicio, buscan derrocar al Gobierno y generar conflictos. También manifestó que el Ejecutivo está dispuesto a dialogar sobre demandas legítimas. Marcha evista contra el decreto La movilización partirá este martes desde Patacamaya y exige la abrogación de la norma, además del rechazo a las políticas económicas que los seguidores de Morales consideran alineadas con el Fondo Monetario Internacional (FMI). “Nosotros siempre estamos abiertos al diálogo, pero no con grupos que tratan de derrocar al Gobierno”, declaró el ministro, quien calificó de minoritarios y aislados a los sectores […]
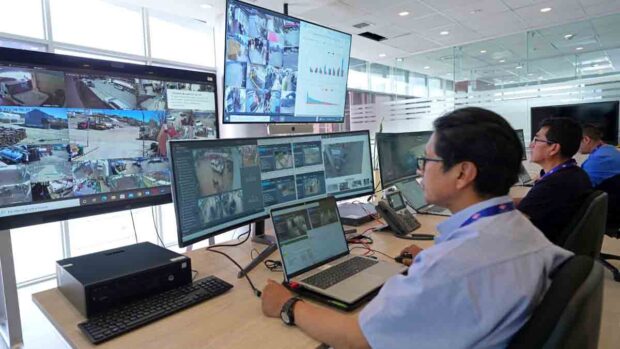
YPFB activa 1.200 cámaras para controlar provisión de combustibles
Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) puso en funcionamiento 1.200 cámaras de seguridad distribuidas en 98 instalaciones estratégicas para supervisar el abastecimiento de gasolina especial, diésel y Gas Licuado de Petróleo (GLP), además de detectar irregularidades en la distribución nacional. La infraestructura opera mediante el Centro Nacional de Monitoreo, desde donde la estatal controla las operaciones logísticas y comerciales de los carburantes, incluidos los movimientos de cisternas y los procesos de facturación. El sistema permite contrastar las operaciones con la programación de despachos y los volúmenes asignados. Control en tiempo real Las cámaras están instaladas en estaciones de servicio, plantas de almacenamiento de combustibles líquidos y plantas engarrafadoras de GLP. El monitoreo abarca el ingreso y la salida de cisternas, así como las operaciones de carga y descarga. Fernando Fernández, director de Gestión de Proyectos de TI Corporativo de YPFB, explicó […]
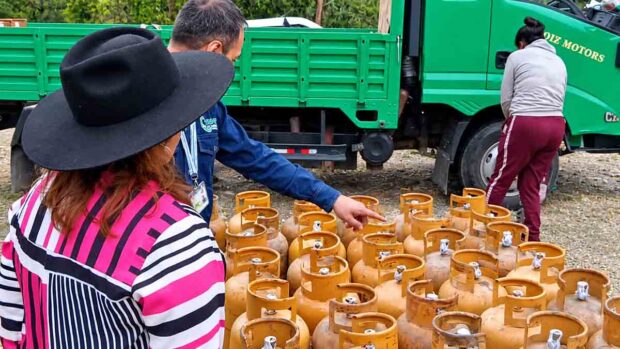
ANH y universitarios decomisan 176 litros de gasolina y 32 garrafas de GLP
Un operativo conjunto de la Agencia Nacional de Hidrocarburos (ANH), la Brigada Parlamentaria de Chuquisaca y universitarios permitió decomisar 32 garrafas de gas licuado de petróleo (GLP) y 176 litros de gasolina transportados hacia Ocurí, en Potosí. Los controles se realizaron en los retenes de Yotala y Cuchitambo. El combustible incautado será entregado a Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) mediante un acta, informó la diputada Leny Calderón en una entrevista con Radio Global. Controles en Sucre Un representante de la ANH precisó que las personas que trasladaban la gasolina en bidones no presentaron la factura de respaldo. Los controles buscan evitar el desvío de carburantes al contrabando y garantizar su distribución a quienes los necesitan. Calderón anunció que los controles proseguirán y convocó a la población a denunciar irregularidades vinculadas con el contrabando y el acopio ilegal de combustibles.
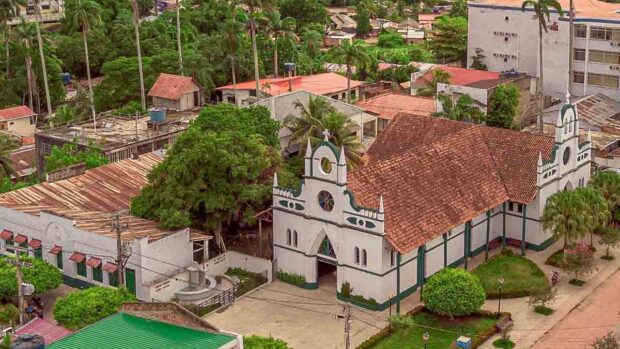
Gobierno proyecta Bs 5.600 millones de inversión en Pando en tres años
El presidente Rodrigo Paz anunció una inversión cercana a Bs 5.600 millones para Pando durante los próximos dos a tres años, con proyectos orientados a mejorar la conectividad logística y el suministro eléctrico, impulsar la producción y generar condiciones para atraer capital privado. Durante los actos por los 124 años de la Batalla de Bahía, celebrados en Cobija, el mandatario destacó el potencial productivo del departamento y planteó la necesidad de fortalecer la infraestructura para conectar el norte boliviano con mercados regionales e internacionales. Paz señaló que las obras de integración permitirían reducir los recorridos del transporte brasileño de aproximadamente 1.200 a 300 kilómetros, aunque no detalló los proyectos específicos ni el cronograma de ejecución de esas intervenciones. Inversión eléctrica y conectividad El presidente también mencionó recursos por 200 millones de dólares destinados al desarrollo eléctrico del norte de Beni […]
Gobierno prevé cerrar las primeras cinco empresas públicas en dos semanas
El Gobierno anunciará en las próximas dos semanas qué empresas públicas serán las primeras en cerrar, en una medida que las excluirá del Presupuesto General del Estado de 2027. La selección forma parte de una revisión de entidades que generan pérdidas y busca contribuir al saneamiento de las finanzas públicas. El ministro de Economía y Finanzas Públicas, Christian Morales, adelantó que el primer grupo estará compuesto por cuatro o cinco compañías. La decisión se apoyará en evaluaciones sobre su desempeño económico y la carga que representan para el Estado. El proceso no concluirá con esa primera selección. El Gobierno prevé continuar el examen de otras entidades antes de definir nuevas liquidaciones, debido a las diferencias financieras y operativas entre las compañías. Pasivos bajo revisión Uno de los principales obstáculos para avanzar con los cierres es determinar el destino de las […]

Sé el primero en dejar un comentario