

El Gobierno nacional estableció la Reserva Fiscal Minera en el área de Chuquihuta mediante el Decreto Supremo 5615. La zona se encuentra en los municipios de Uncía y Chuquihuta, en la provincia Rafael Bustillo, y en Pocoata, provincia Chayanta, dentro del departamento de Potosí.
La medida responde a un proceso técnico impulsado por el Servicio Geológico Minero (Sergeomin), que identificó el área como estratégica para trabajos de prospección y exploración. El objetivo es determinar el potencial mineralógico del territorio, con énfasis en recursos metálicos.
Decreto Supremo 5615 y alcance de la declaratoria
El Decreto Supremo 5615 formaliza la creación de la Reserva Fiscal Minera en Chuquihuta. Esta figura legal permite al Estado delimitar áreas específicas para proteger y evaluar recursos minerales.
La normativa establece que la declaratoria no afecta derechos mineros preconstituidos o adquiridos. Estos derechos continúan vigentes dentro del área definida.
Chuquihuta: zona estratégica con potencial aurífero
Chuquihuta es considerada una región con importante potencial aurífero. Según información técnica, la zona presenta diferentes tipos de concentración de oro, lo que refuerza su interés geológico.
El interés estatal se centra en confirmar y cuantificar ese potencial mediante estudios especializados. Sergeomin lidera estas tareas de evaluación.
El área fue identificada como prioritaria para estudios de prospección y exploración minera. Estos procesos permiten determinar la viabilidad de futuras actividades extractivas.
Qué implica una Reserva Fiscal Minera en Bolivia
Una Reserva Fiscal Minera es una herramienta legal mediante la cual el Estado protege zonas con recursos minerales. Su objetivo es realizar estudios técnicos antes de habilitar nuevas actividades mineras.
Este tipo de declaratoria permite ordenar el uso del territorio y priorizar la investigación geológica. También busca evitar intervenciones no planificadas en áreas con potencial minero.
Restricciones y derechos en el área declarada
El artículo 5 del Decreto Supremo 5615 establece que se respetan los derechos mineros preexistentes. Estos no serán afectados por la nueva declaratoria.
La norma también dispone que no se podrán otorgar nuevos derechos mineros en el área declarada Reserva Fiscal Minera. Esta restricción aplica bajo todas las modalidades vigentes en el país.
De esta manera, el Estado asegura el control técnico del área mientras se desarrollan los estudios correspondientes.

Sobre el autor
Bolivia y Suiza firman acuerdo para impulsar cielos abiertos
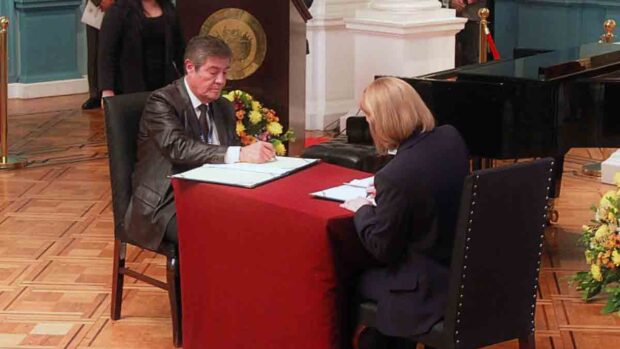
Bolivia y Suiza suscribieron un memorándum de entendimiento para promover la política de cielos abiertos, ampliar las oportunidades de conectividad aérea y fortalecer la cooperación bilateral en el sector aeronáutico. El documento fue firmado por Erick Vargas Campero, director de la Dirección General de Aeronáutica Civil (DGAC), y Maja Messmer Mokhtar, embajadora de Suiza en Bolivia. El ministro de Relaciones Exteriores, Héctor Huanca, participó en el encuentro. Cooperación aeronáutica La firma coincidió con los 80 años del establecimiento de relaciones diplomáticas entre Bolivia y Suiza. El acuerdo busca abrir oportunidades para desarrollar el transporte aéreo y mejorar la conectividad entre ambos países. La política boliviana de cielos abiertos apunta a liberalizar el mercado aeronáutico, fomentar la competencia y facilitar la llegada de aerolíneas nacionales e internacionales. Liberalización aérea Este año, Bolivia también se adhirió al Acuerdo de Liberalización Aérea Sudamericana […]

Senamhi emite alerta por frío y vientos fuertes en Bolivia
El Servicio Nacional de Meteorología e Hidrología (Senamhi) advirtió sobre un descenso térmico de hasta 12 °C por debajo de los valores habituales en tres departamentos. Además, activó una alerta naranja por vientos moderados a temporalmente fuertes en otras cuatro regiones del país. La disminución de las temperaturas está prevista entre el viernes 9 y el domingo 11 de octubre de 2026, mientras que el aviso por vientos se extenderá hasta el sábado 10. La advertencia por corrientes del oeste-noroeste comprende a La Paz, Oruro, Potosí y Tarija. El periodo de riesgo comenzó la noche del miércoles 7 de octubre. Descenso térmico en tres departamentos El pronóstico identifica áreas concretas donde las temperaturas podrían situarse entre 6 °C y 12 °C por debajo de los niveles normales para cada región. En Chuquisaca, el fenómeno alcanzará a Luis Calvo, Hernando Siles […]
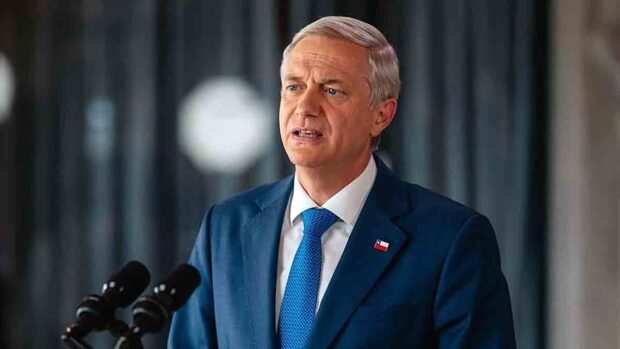
Kast visitará Bolivia el 16 de octubre para fortalecer diálogo y cooperación bilateral
El presidente de Chile, José Antonio Kast, visitará Bolivia el 16 de octubre para impulsar el diálogo bilateral y ampliar la cooperación entre ambos países, anunciaron las cancillerías de La Paz y Santiago tras una reunión ministerial celebrada en la capital chilena. La visita busca avanzar en una agenda conjunta centrada en la seguridad, la prosperidad y el bienestar de ambas poblaciones, de acuerdo con un comunicado difundido este jueves por los dos gobiernos. El encuentro presidencial se enmarca en los esfuerzos por fortalecer la confianza entre ambos países, que mantienen vínculos diplomáticos sin representación de embajadores desde 1962, con excepción del periodo comprendido entre 1975 y 1978. Cooperación bilateral La fecha del viaje quedó establecida durante una reunión entre los cancilleres Francisco Pérez Mackenna, de Chile, y Héctor Huanca, de Bolivia, realizada el miércoles en Santiago. En el encuentro, […]
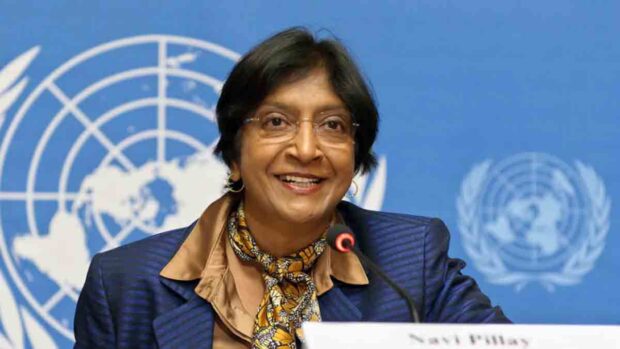
Navi Pillay gana el Nobel de la Paz 2026 por su labor jurídica
La jurista sudafricana Navi Pillay recibió el Premio Nobel de la Paz 2026 por su contribución a la defensa del derecho internacional y la lucha contra la impunidad. El Comité Noruego del Nobel destacó su trayectoria frente a los crímenes más graves, mientras la Corte Penal Internacional (CPI) reivindicó el papel de la justicia internacional. La presidenta de la CPI, Tomoko Akane, felicitó a Pillay y señaló que la distinción refuerza el reconocimiento de la justicia internacional como elemento fundamental para alcanzar una paz duradera, en un contexto de desafíos para el Estado de derecho. Navi Pillay y su trayectoria Pillay, de 85 años, fue jueza del Tribunal Penal Internacional para Ruanda entre 1995 y 2003, incluidos cuatro años como presidenta. Su trabajo contribuyó a la persecución de la violencia sexual en conflictos armados. En 2003 ingresó a la CPI, […]
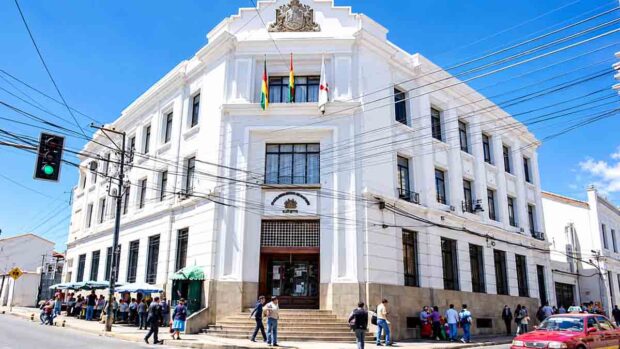
Urioste designa a nueve fiscales departamentales en suplencia legal
El fiscal general del Estado interino, José Armando Urioste Viera, designó a nueve fiscales departamentales en suplencia legal tras la renuncia de los titulares, mediante una resolución emitida el 7 de octubre de 2026. La medida busca mantener la continuidad de las funciones del Ministerio Público en los nueve departamentos de Bolivia. La decisión está contenida en la Resolución FGE/JUVDJ N.º 001/2026, que dispone la aplicación del mecanismo de suplencia conforme a la Ley Orgánica del Ministerio Público y al orden de prelación establecido por la normativa. Fiscales designados por departamento La resolución establece las siguientes suplencias para las nueve fiscalías departamentales: Chuquisaca: Carmen Rosa Encinas. La Paz: Yolanda Tania Alfaro Castellón. Cochabamba: Casilda García Rocha. Santa Cruz: Mabel Sandra Andrade Molina. Potosí: Pablo Daniel Manrique Videla. Oruro: Aldo Ángel Morales Alconini. Tarija: Miguel Ángel Tapia Paz. Beni: Olga Lidia […]
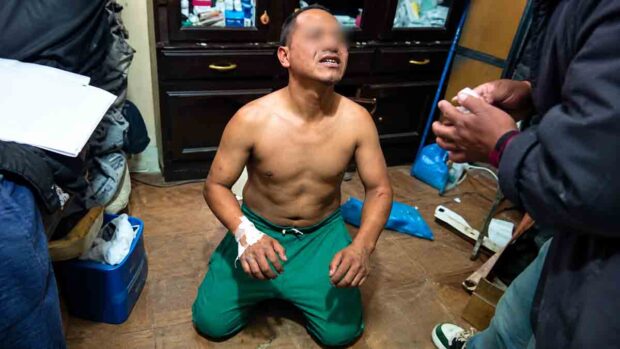
Explosión en Cantumarca deja tres privados de libertad heridos
Una explosión en la cárcel de Cantumarca dejó tres privados de libertad heridos mientras trabajaban en un taller de carpintería. Los afectados sufrieron quemaduras y fueron trasladados a un hospital de Potosí para recibir atención médica. La emergencia ocurrió alrededor de las 10:00 de la mañana de este jueves. Tras el incidente, la Policía activó los protocolos de seguridad del recinto penitenciario y coordinó el traslado de los heridos. El reporte preliminar señala que un líquido inflamable utilizado para barnizar habría entrado en contacto con una estufa, provocando la explosión dentro del taller. Atención médica Los tres hombres, de entre 20 y 30 años, fueron ingresados al área de Emergencias del Hospital Daniel Bracamonte con quemaduras. El médico Sandro Chura informó que ninguno de los pacientes se encontraba en estado grave. Los afectados recibirían curaciones antes de ser derivados a […]
Relacionado
Bolivia y Suiza firman acuerdo para impulsar cielos abiertos
Bolivia y Suiza suscribieron un memorándum de entendimiento para promover la política de cielos abiertos, ampliar las oportunidades de conectividad aérea y fortalecer la cooperación bilateral en el sector aeronáutico. El documento fue firmado por Erick Vargas Campero, director de la Dirección General de Aeronáutica Civil (DGAC), y Maja Messmer Mokhtar, embajadora de Suiza en Bolivia. El ministro de Relaciones Exteriores, Héctor Huanca, participó en el encuentro. Cooperación aeronáutica La firma coincidió con los 80 años del establecimiento de relaciones diplomáticas entre Bolivia y Suiza. El acuerdo busca abrir oportunidades para desarrollar el transporte aéreo y mejorar la conectividad entre ambos países. La política boliviana de cielos abiertos apunta a liberalizar el mercado aeronáutico, fomentar la competencia y facilitar la llegada de aerolíneas nacionales e internacionales. Liberalización aérea Este año, Bolivia también se adhirió al Acuerdo de Liberalización Aérea Sudamericana […]
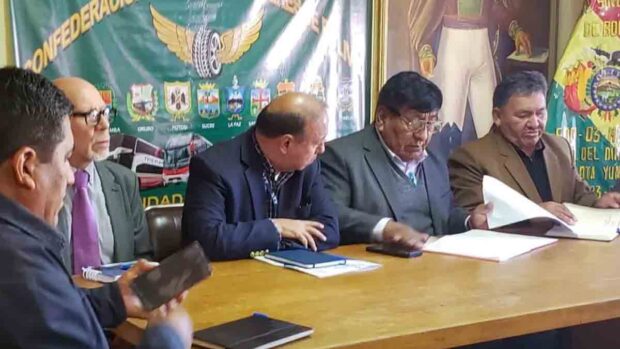
ATT y choferes retoman diálogo por pasajes interdepartamentales
La ATT retomó el diálogo con los transportistas sobre los pasajes interdepartamentales y abrió la posibilidad de un incremento de hasta 21%, frente al 45% solicitado por el sector. La entidad reguladora planteó inicialmente un aumento del 15%, pero durante las negociaciones comenzó a considerar un porcentaje mayor. El director ejecutivo de la ATT, Carlos Ágreda, señaló que cualquier ajuste debe contar con respaldo técnico. Negociación tarifaria Ágreda cuestionó la viabilidad del incremento del 45% solicitado por el sector y planteó como alternativas porcentajes de entre 15% y 20%, con la posibilidad de llegar hasta 21%. La autoridad sostuvo que la propuesta debe ser flexible y evitar que todo el impacto económico recaiga sobre los pasajeros. También abrió la posibilidad de realizar un nuevo estudio de costos, aunque la ATT ya cuenta con uno elaborado el año pasado y posteriormente […]
Operativo contra minería ilegal halla 30 hectáreas deforestadas en Pando
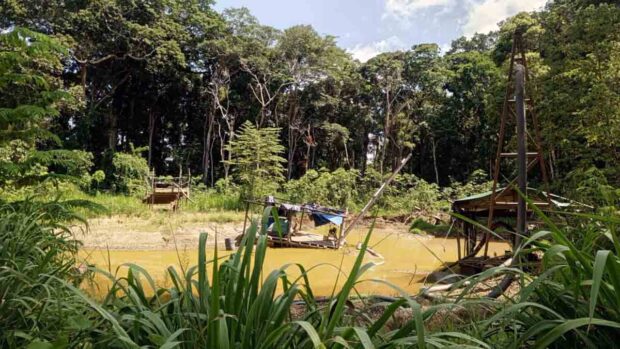
Una intervención de la Felcda, la AJAM y el Ministerio de Producción Sostenible identificó unas 30 hectáreas con tala y/o deforestación en Pando, además de excavaciones, lagunas artificiales y maquinaria. El operativo se realizó en inmediaciones de la comunidad Conquista, municipio de Puerto Rico, tras denuncias sobre posibles actividades mineras no autorizadas, deforestación y afectaciones ambientales. Hallan maquinaria y campamentos Durante la inspección también fueron encontrados campamentos, comedores y espacios de abastecimiento instalados para la permanencia de personas en el área. La intervención permitió identificar excavaciones, zanjas, lagunas artificiales y maquinaria utilizada para la extracción y movimiento de agua y material sólido. Por razones de seguridad, el ingreso estuvo a cargo exclusivamente de personal especializado de la Fuerza Especial de Lucha Contra Delitos Ambientales (Felcda). Como parte del procedimiento, fueron secuestradas maquinaria, embarcaciones y otros elementos vinculados con las actuaciones […]
Las turbinas del proyecto Ivirizu quedan listas para operar
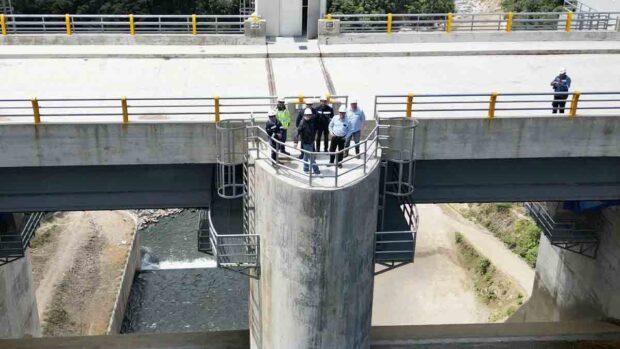
El Proyecto Hidroeléctrico Ivirizu avanza hacia su puesta en marcha tras una inspección del cónsul honorario general de Noruega en Bolivia, Christopher Ian Hornsby Córdova, quien verificó las condiciones operativas de las turbinas. Hornsby recorrió la Casa de Máquinas, el embalse de compensación de Juntas, las subestaciones y la presa Sehuencas. Durante la visita también constató el avance de las obras civiles y del montaje electromecánico. Proyecto Hidroeléctrico Ivirizu El diplomático destacó el nivel de ingeniería alcanzado y consideró que la infraestructura puede compararse con proyectos de países desarrollados. También planteó que la fase final reciba el respaldo necesario para completar la obra y avanzar hacia la generación de energía limpia. La visita precede la llegada de especialistas de Rain Power, empresa noruega fabricante de las turbinas. Los técnicos realizarán inspecciones y trabajarán en la puesta en funcionamiento de estos […]
ATT considera insostenible alza del 45% en pasajes interdepartamentales
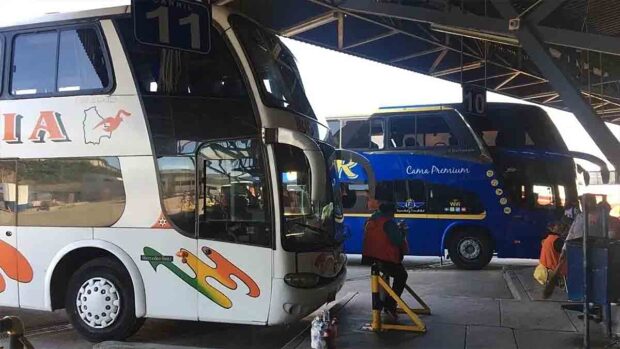
La Autoridad de Regulación y Fiscalización de Telecomunicaciones y Transportes (ATT) calificó de técnicamente insostenible el incremento de 45% planteado por los transportistas y propuso retomar el diálogo para acordar una tarifa transitoria. La entidad reguladora planteó que la nueva tarifa se defina con base en su informe de costos, que sustenta un incremento de 15%. La Confederación Sindical de Choferes de Bolivia, en cambio, declaró estado de emergencia tras la reunión fallida del martes. Diálogo El director de la ATT, Carlos Agreda, anunció que insistirá en convocar a los transportistas para encontrar una alternativa que atienda las necesidades del sector sin afectar a los usuarios. La autoridad sostuvo que una falta de acuerdo perjudicaría a transportistas, ciudadanos, la economía y el Estado. También señaló que las condiciones del mercado cambiaron. Agreda recordó que la ATT autorizó a principios de […]

Inflación baja a 5,7%, pero el BCB mantiene su proyección de 9,2% para 2026
El Banco Central de Bolivia (BCB) ratificó su proyección de una inflación de 9,2% para 2026, pese a que la variación interanual descendió de 9,2% en junio a 5,7% en septiembre. El ente emisor advirtió que persisten presiones sobre los precios. El dato fue presentado en el Reporte de Inflación y Política Monetaria del tercer trimestre. El documento señala que la inflación núcleo permaneció cerca del 1,2%, mientras continuaron las presiones vinculadas al componente no núcleo y los precios al productor. El BCB también detectó una mayor frecuencia de incrementos de precios. Por ello, mantendrá una orientación contractiva de la política monetaria mientras considera que el proceso de ajuste todavía no está consolidado. Inflación y política monetaria La institución prevé cerrar 2026 con una inflación de un solo dígito. La cifra proyectada representa menos de la mitad del 20,4% registrado […]


Sé el primero en dejar un comentario